交通运输部主管




2026年10月10日,上海国际航运研究中心发布2026第三季度中国航运景气报告。报告显示,2026年第三季度,中国航运景气指数为122.26点,较上季度下降3.97点,维持较为景气区间;中国航运信心指数为158.27点,较上季度上升9.62点,升至较强景气区间,航运企业经营情况依旧向好。
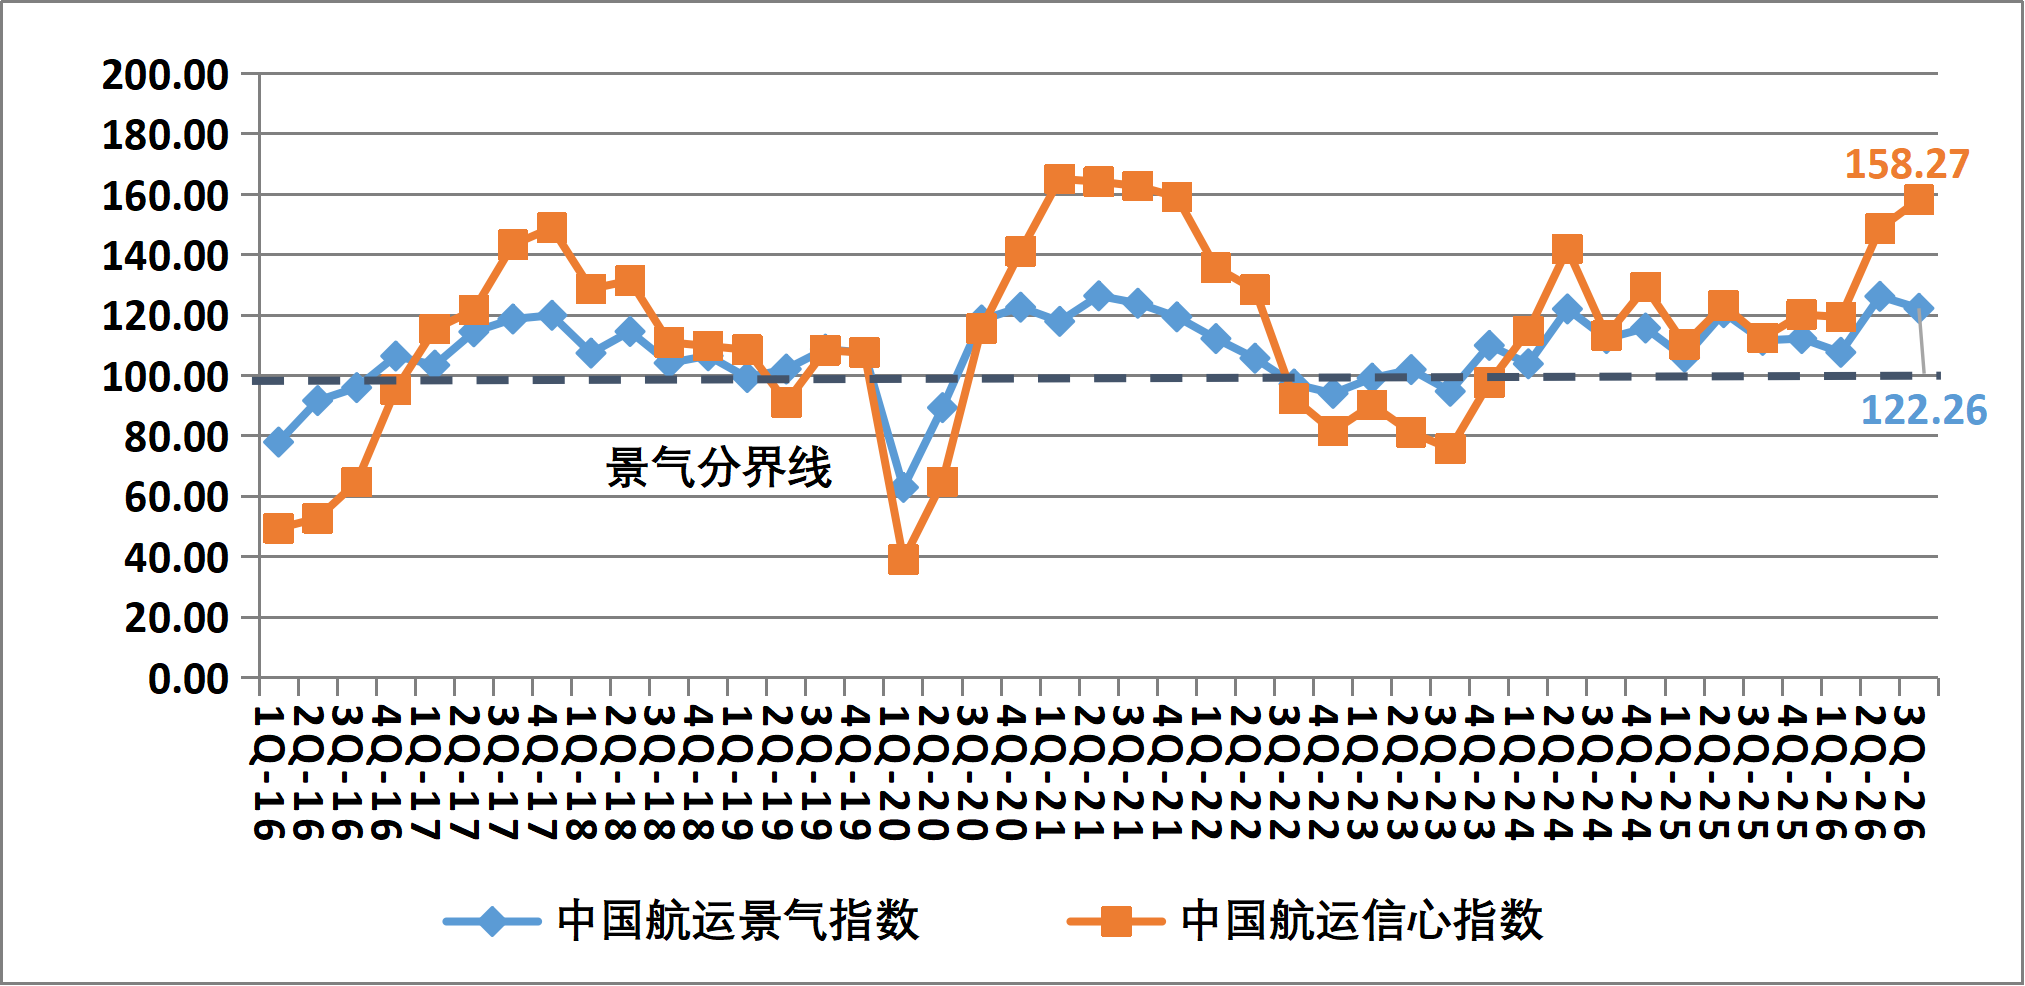
图1 中国航运景气指数与信心指数走势图
船舶运输企业景气度维持在较为景气区间
2026年第三季度,船舶运输企业景气指数为121.12点,较上季度下降13.77点,维持在较为景气区间;同时,船舶运输企业信心指数为153.79点,较上季度降低0.44点,维持在较强景气区间。船舶运输企业总体营运状况仍保持稳定向好态势,企业家们对市场经营信心持续向好。从各项经营指标来看,虽然船舶运输企业营运成本持续提升,舱位利用率有所下降,但企业运力持续投放,运费收入继续大幅增加,使得企业盈利情况增加。同时,企业的贷款负债减少,流动资金宽裕,企业融资容易,基于对未来市场的信心,船东们运力投资意愿依然较强,劳动力需求持续上升。
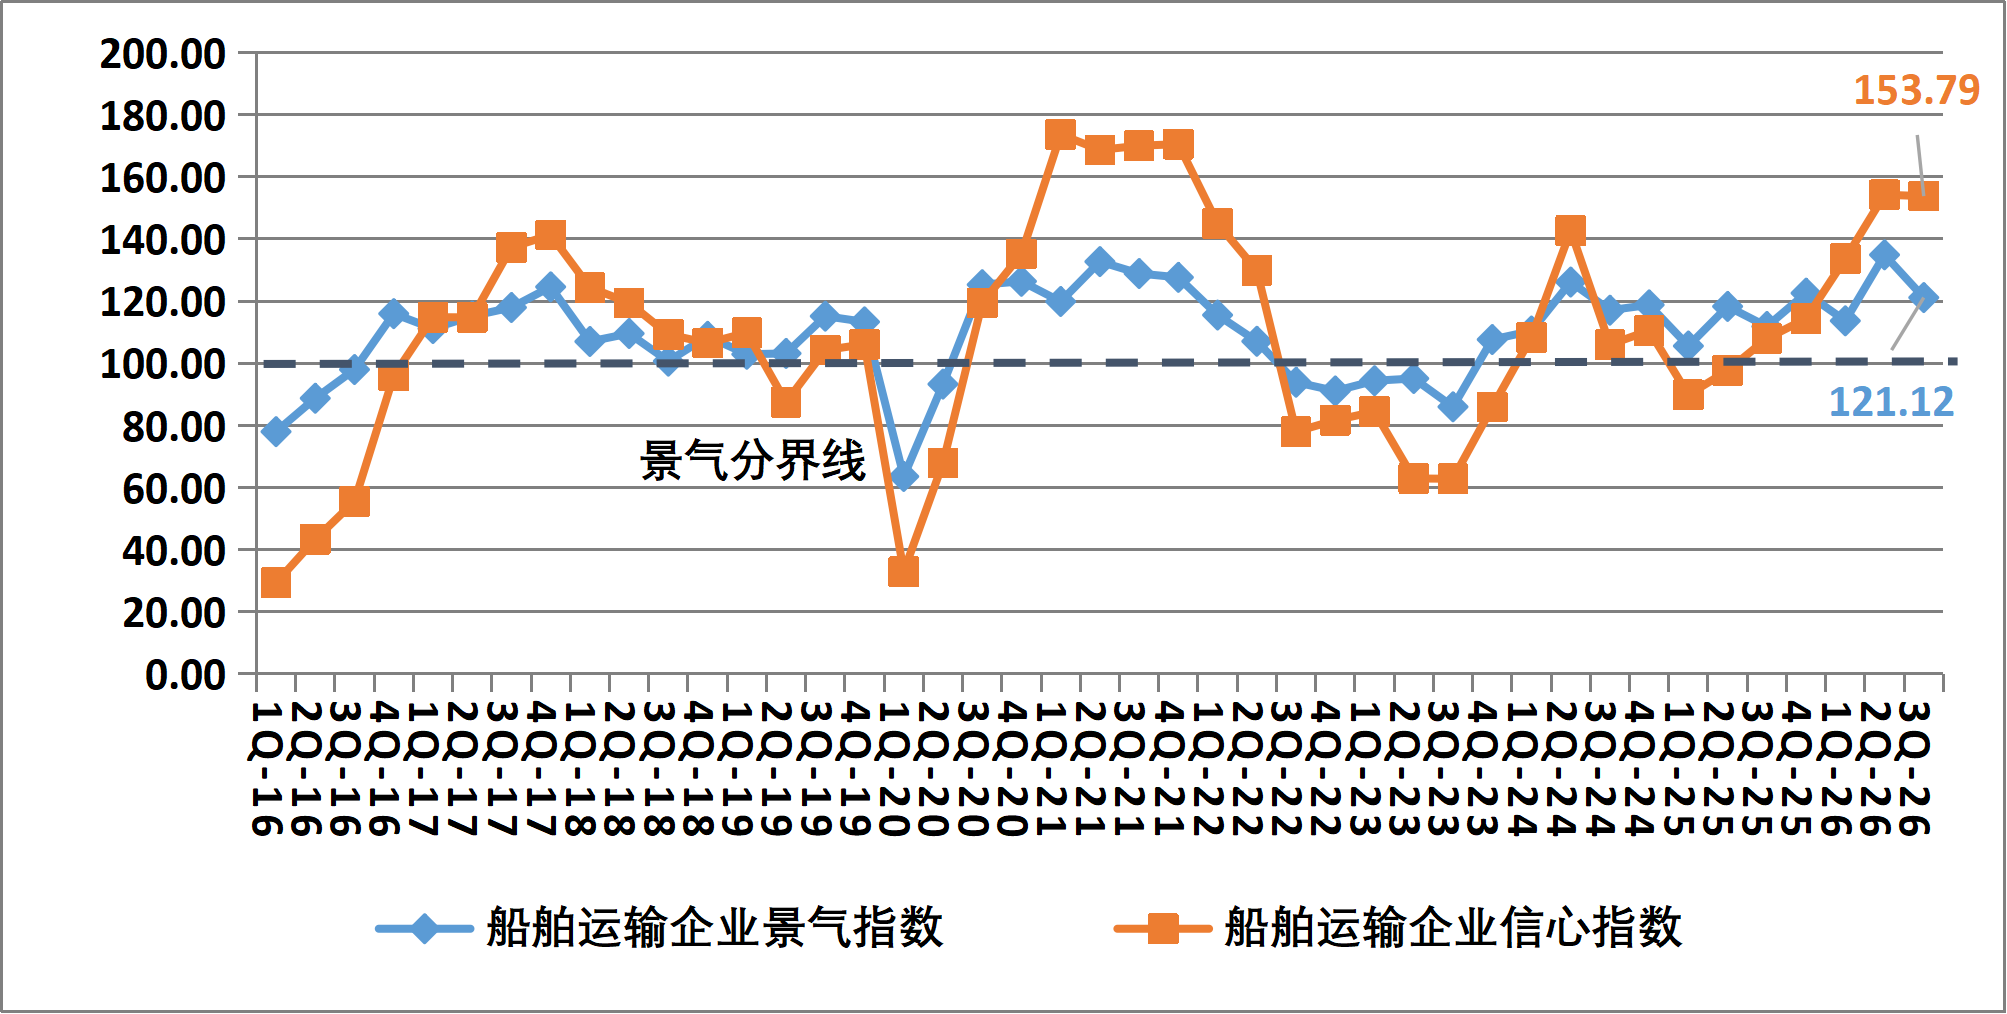
图2 船舶运输企业景气指数与信心指数走势图
干散货运输企业景气度降至微景气区间。2026年第三季度,干散货运输企业景气指数为107.01点,较上季度下降25.05点,降至微景气区间;干散货运输企业信心指数为173.24点,较上季度下降16.2点,降至较强景气区间。干散货运输企业总体运行状况持续向好,企业家们对市场经营信心较强。从各项经营指标来看,虽然干散货运输企业船舶周转率持续下降,且企业营运成本明显上升,企业运力投入减少,但运费收入持续上涨,企业盈利情况持续向好。同时,企业流动资金仍较宽裕,融资相对容易,企业劳动力需求持续上升,贷款负债有所下降,但受高船价影响,企业船舶运力投资意愿大幅降低。
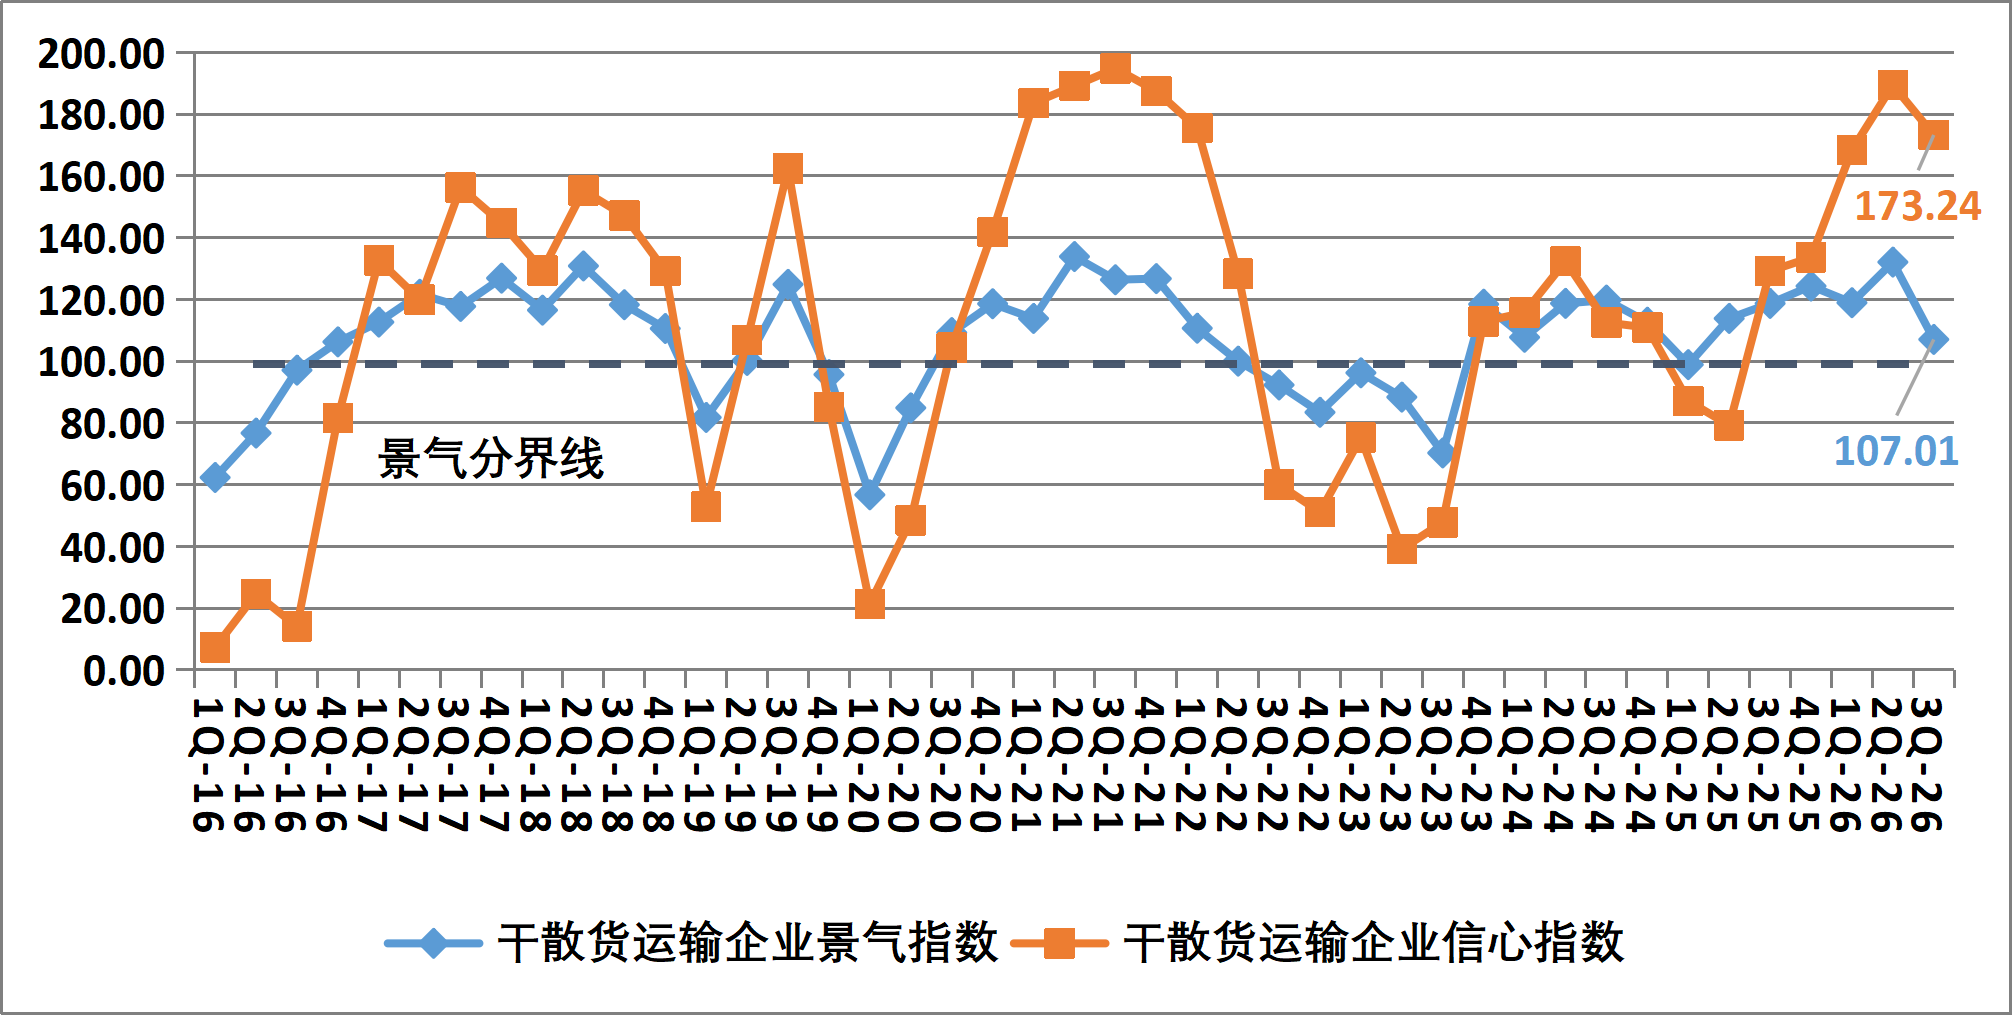
图3 干散货运输企业景气指数与信心指数走势图
集装箱运输企业维持较为景气区间。2026年第三季度,集装箱运输企业的景气指数为149.08点,较上季度上升1.83点,维持在较为景气区间;集装箱运输企业的信心指数为137.5点,较上季度下降30.83点,进入较为景气区间。集装箱运输企业总体营运状况持续向好,企业家们对行业总体发展保持较高信心。从各项经营指标来看,集装箱运输企业运力投放继续增加,舱位利用率提高,虽然企业营运成本持续上升,但由于运费水平大幅提高,企业盈利情况大幅向好。同时,企业流动资金仍较宽裕,融资难度依然降低,贷款负债有所减少,劳动力需求持续上升,使得企业家们对船舶运力投资仍保持较高意愿。
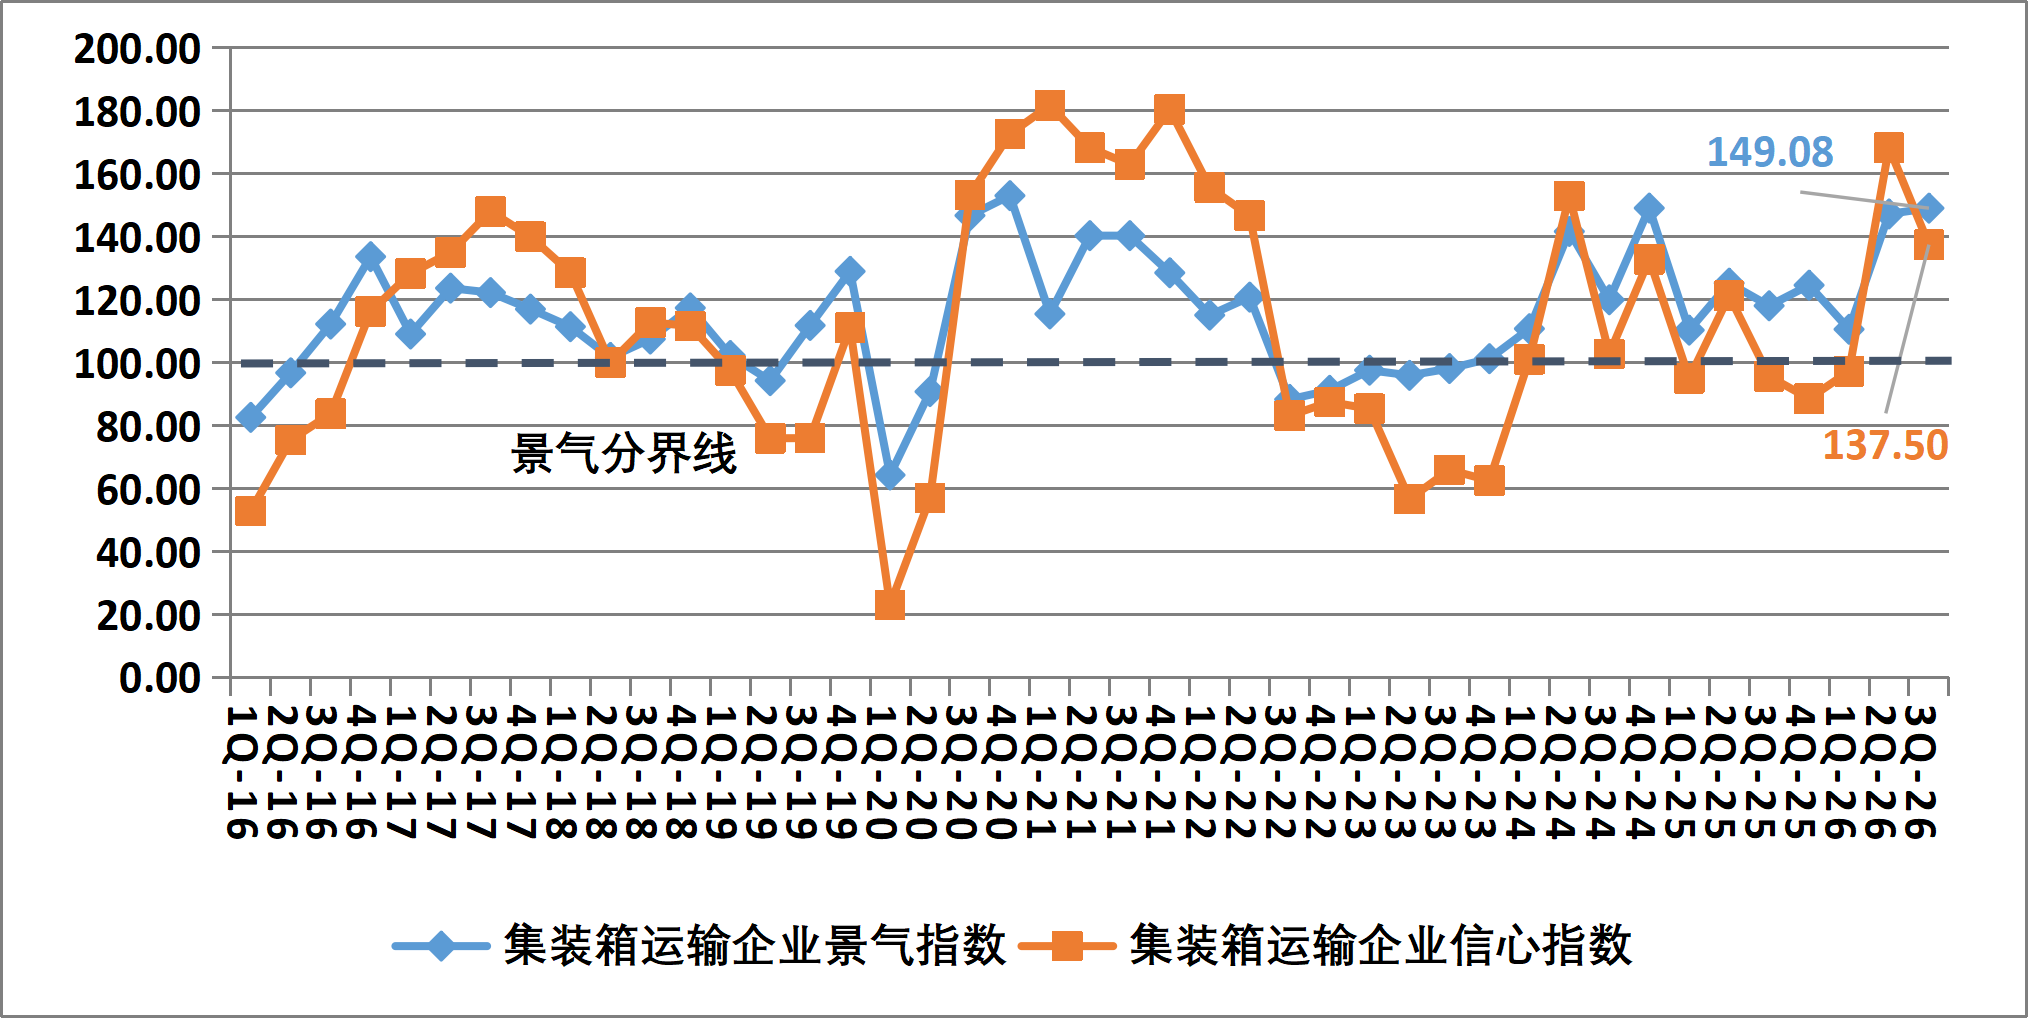
图4 集装箱运输企业景气和信心指数走势图
港口企业维持较为景气区间
2026年第三季度,中国港口企业景气指数为131点,较上季度上升10.63点,维持在较为景气区间;港口企业信心指数为170点,较上季度上升37.5点,升至较强景气区间。中国港口企业总体经营状况持续向好,港口企业家们对市场未来发展有较强信心。从各项经营指标来看,虽然港口企业的营运成本维持较高水平,但由于吞吐量及泊位利用率大幅上升,港口收费价格上涨,企业盈利情况大幅向好。同时,港口企业资产负债减少,港口企业流动资金宽裕,企业融资难度持续降低,使得港口企业的新增泊位与机械投资增长,劳动力需求有所上升。
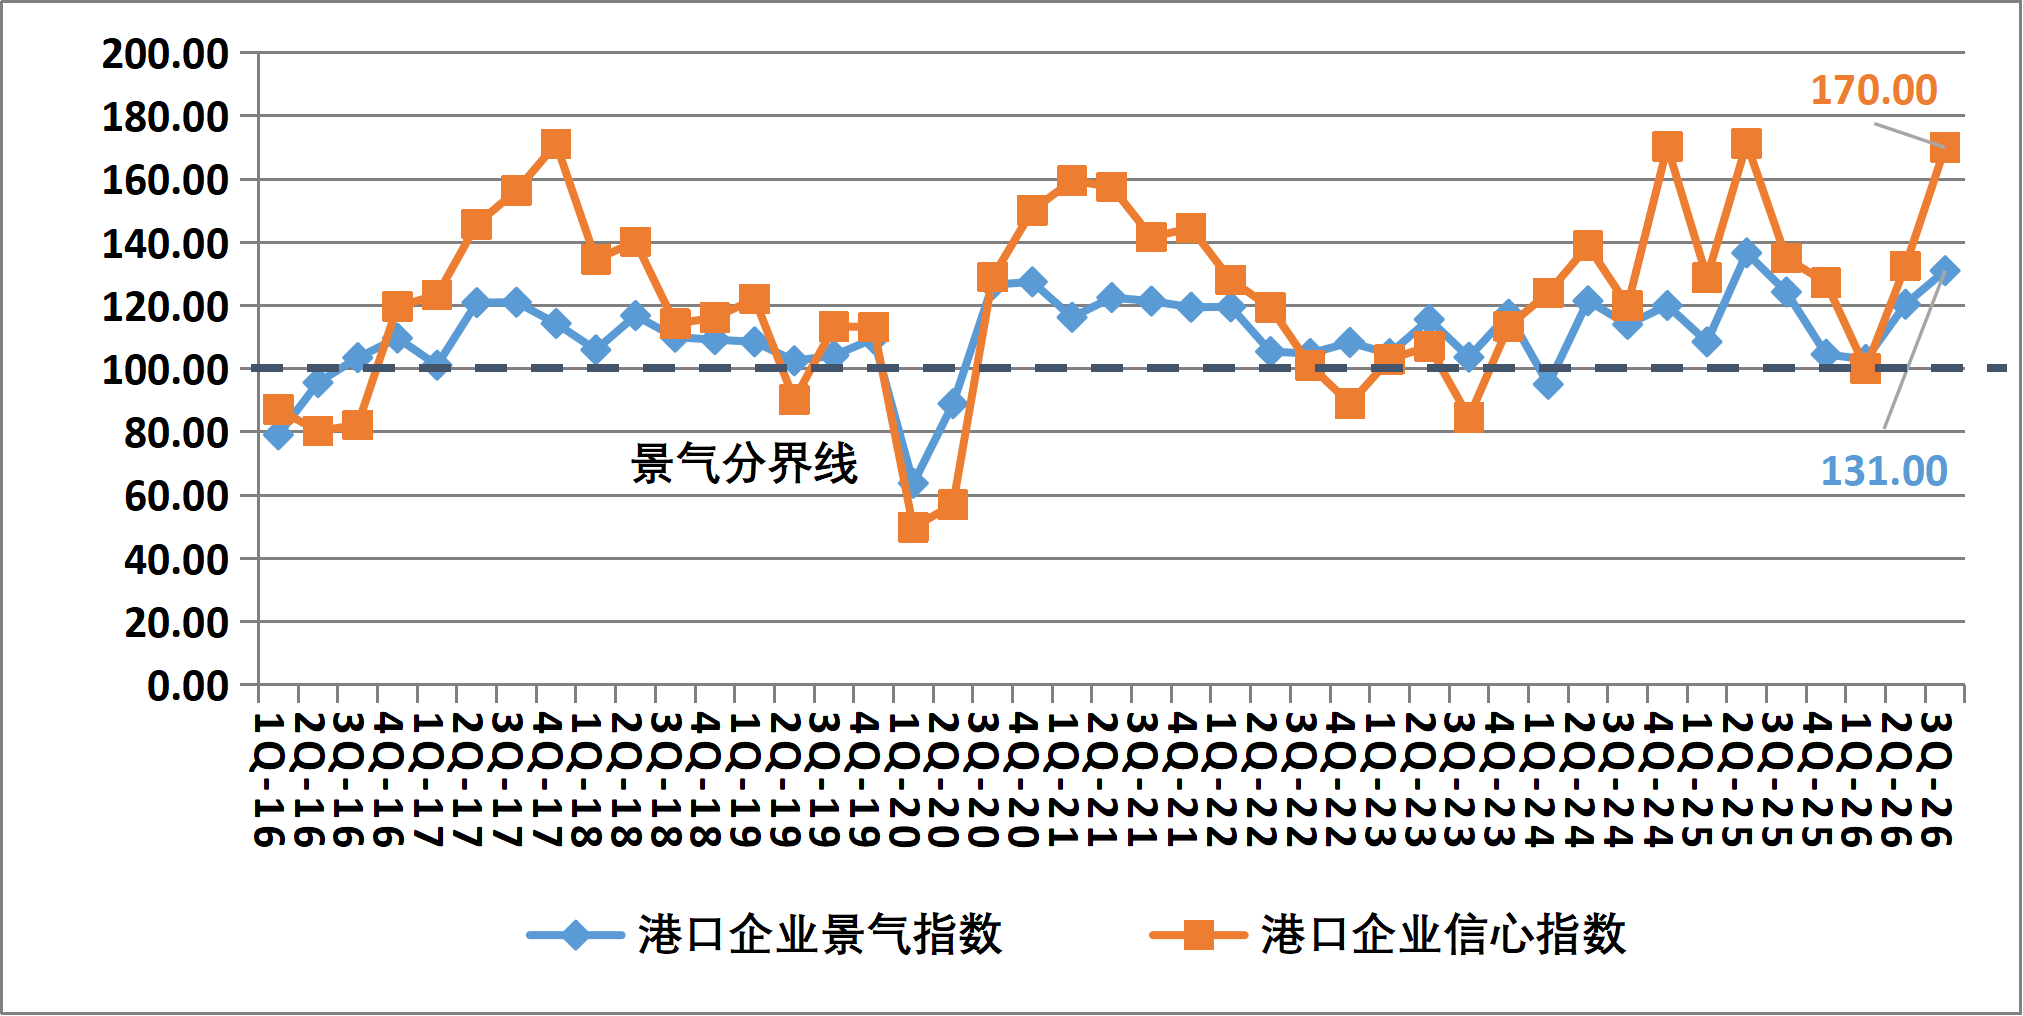
图5 港口企业景气指数与信心指数走势图
航运服务企业仍维持景气区间
2026年第三季度,航运服务企业景气指数为115.04点,较上季度下降5.48点,降至相对景气区间;航运服务企业信心指数为152.5点,较上季度下降4.86点,维持较强景气区间。航运服务企业总体经营状况持续向好,企业家们对未来市场经营有较强信心。从各项经营指标来看,虽然航运服务企业业务成本仍持续增加,但整体业务量和业务预订量有所增加,且业务收费价格有所上涨,企业盈利状况大幅向好。同时,货款拖欠情况虽较为严峻,但企业流动资金相对充裕,企业融资难度也有所降低,企业固定资产投资意愿增强,劳动力需求持续提升。
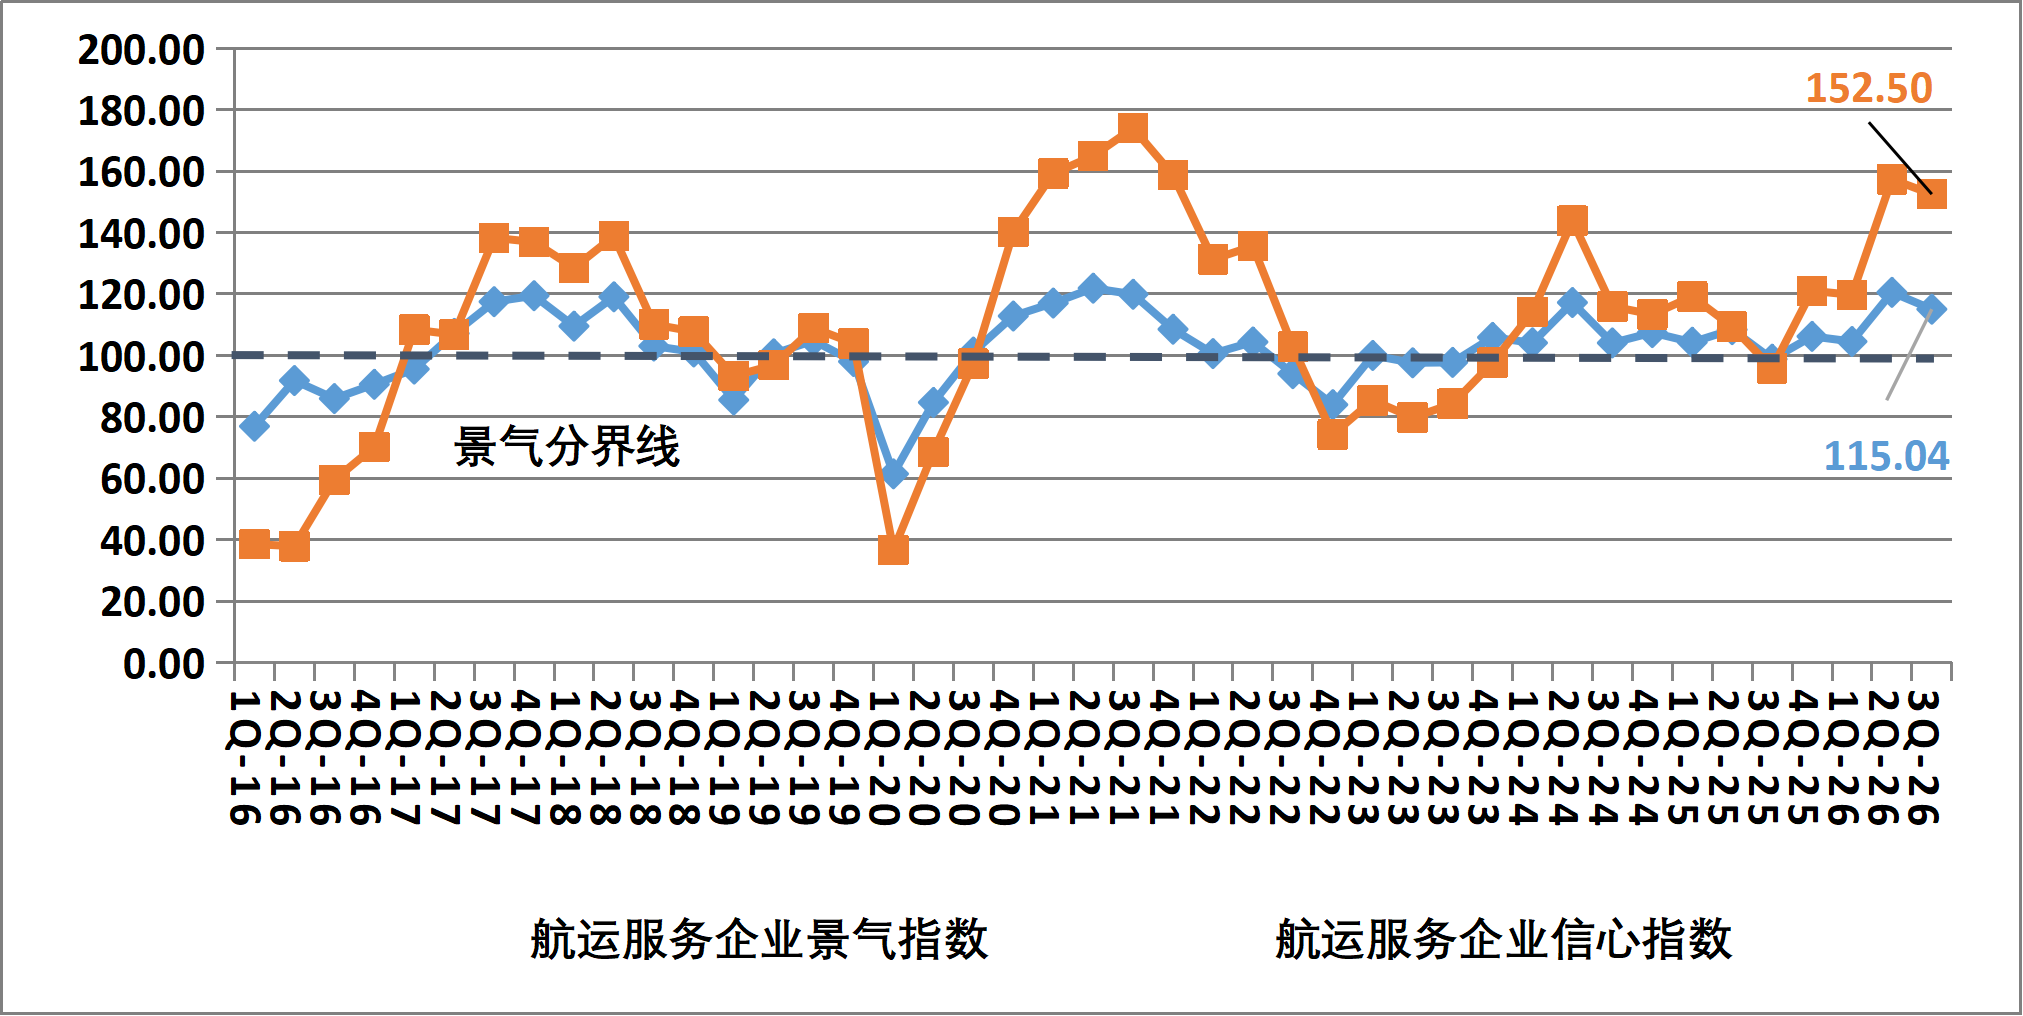
图6 中国航运服务企业景气和信心指数走势图
预计四季度企业经营情况保持稳定
中国航运景气调查显示,2026年第四季度中国航运景气指数预计为119.5点,较本季度下降2.76点,降至相对景气区间;2026年第四季度中国航运信心指数预计为152.16点,较本季度下降6.11点,维持在较强景气区间,预计四季度航运市场总体发展趋势将保持稳定。
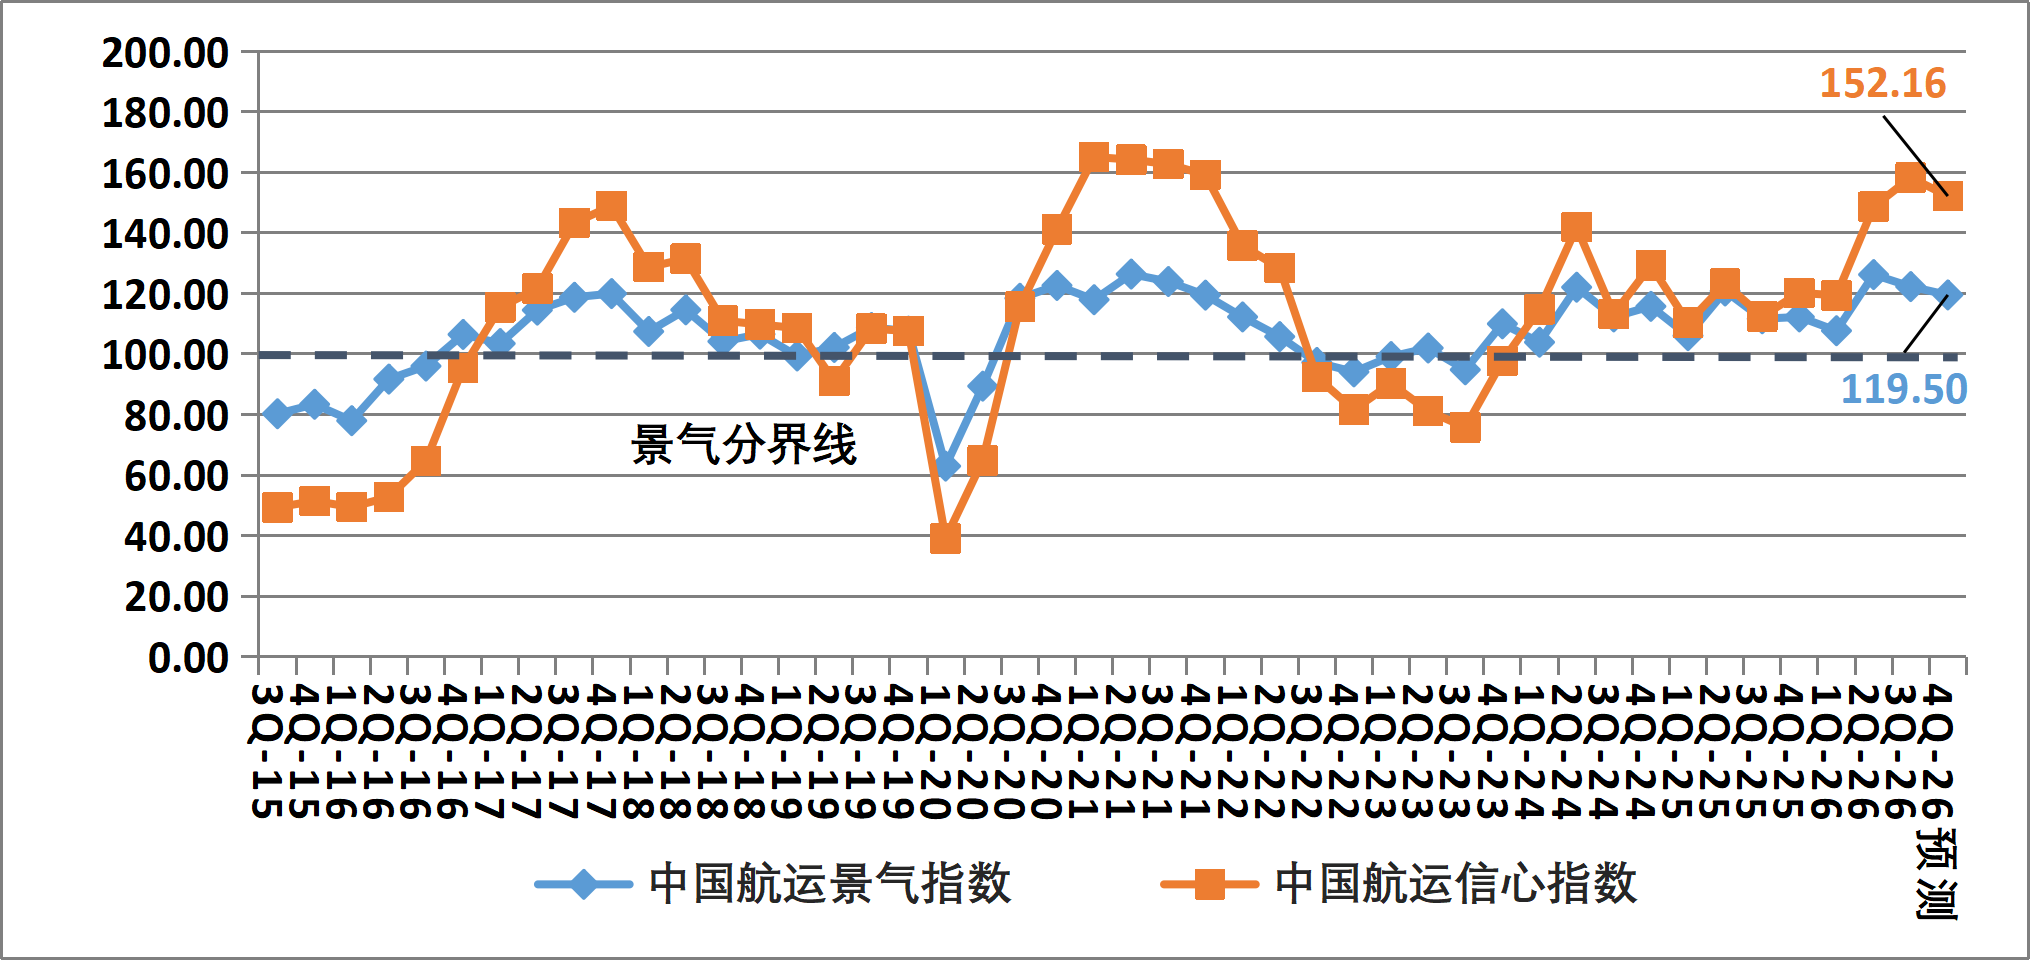
图7 中国航运景气指数与信心指数走势预测图
预计船舶运输企业维持较为景气区间。2026年第四季度,船舶运输企业景气指数预计为122.84点,较本季度上升1.72点,维持较为景气区间;船舶运输企业信心指数预计为148.07点,较本季度下降5.72点,降至较为景气区间。总体来看,预计2026年第四季度船舶运输企业经营状况稳步向好,企业家们对行业未来发展前景信心充足。其中集装箱运输企业的景气指数预计为142.25点,较本季度下降6.83点,维持较为景气区间;集装箱运输企业的信心指数预计为137.5点,维持较为景气区间。干散货运输企业景气指数预计为116.31点,较本季度上升9.3点,升至相对景气区间;干散货运输企业信心指数预计为161.24点,较本季度下降12点,维持较强景气区间。
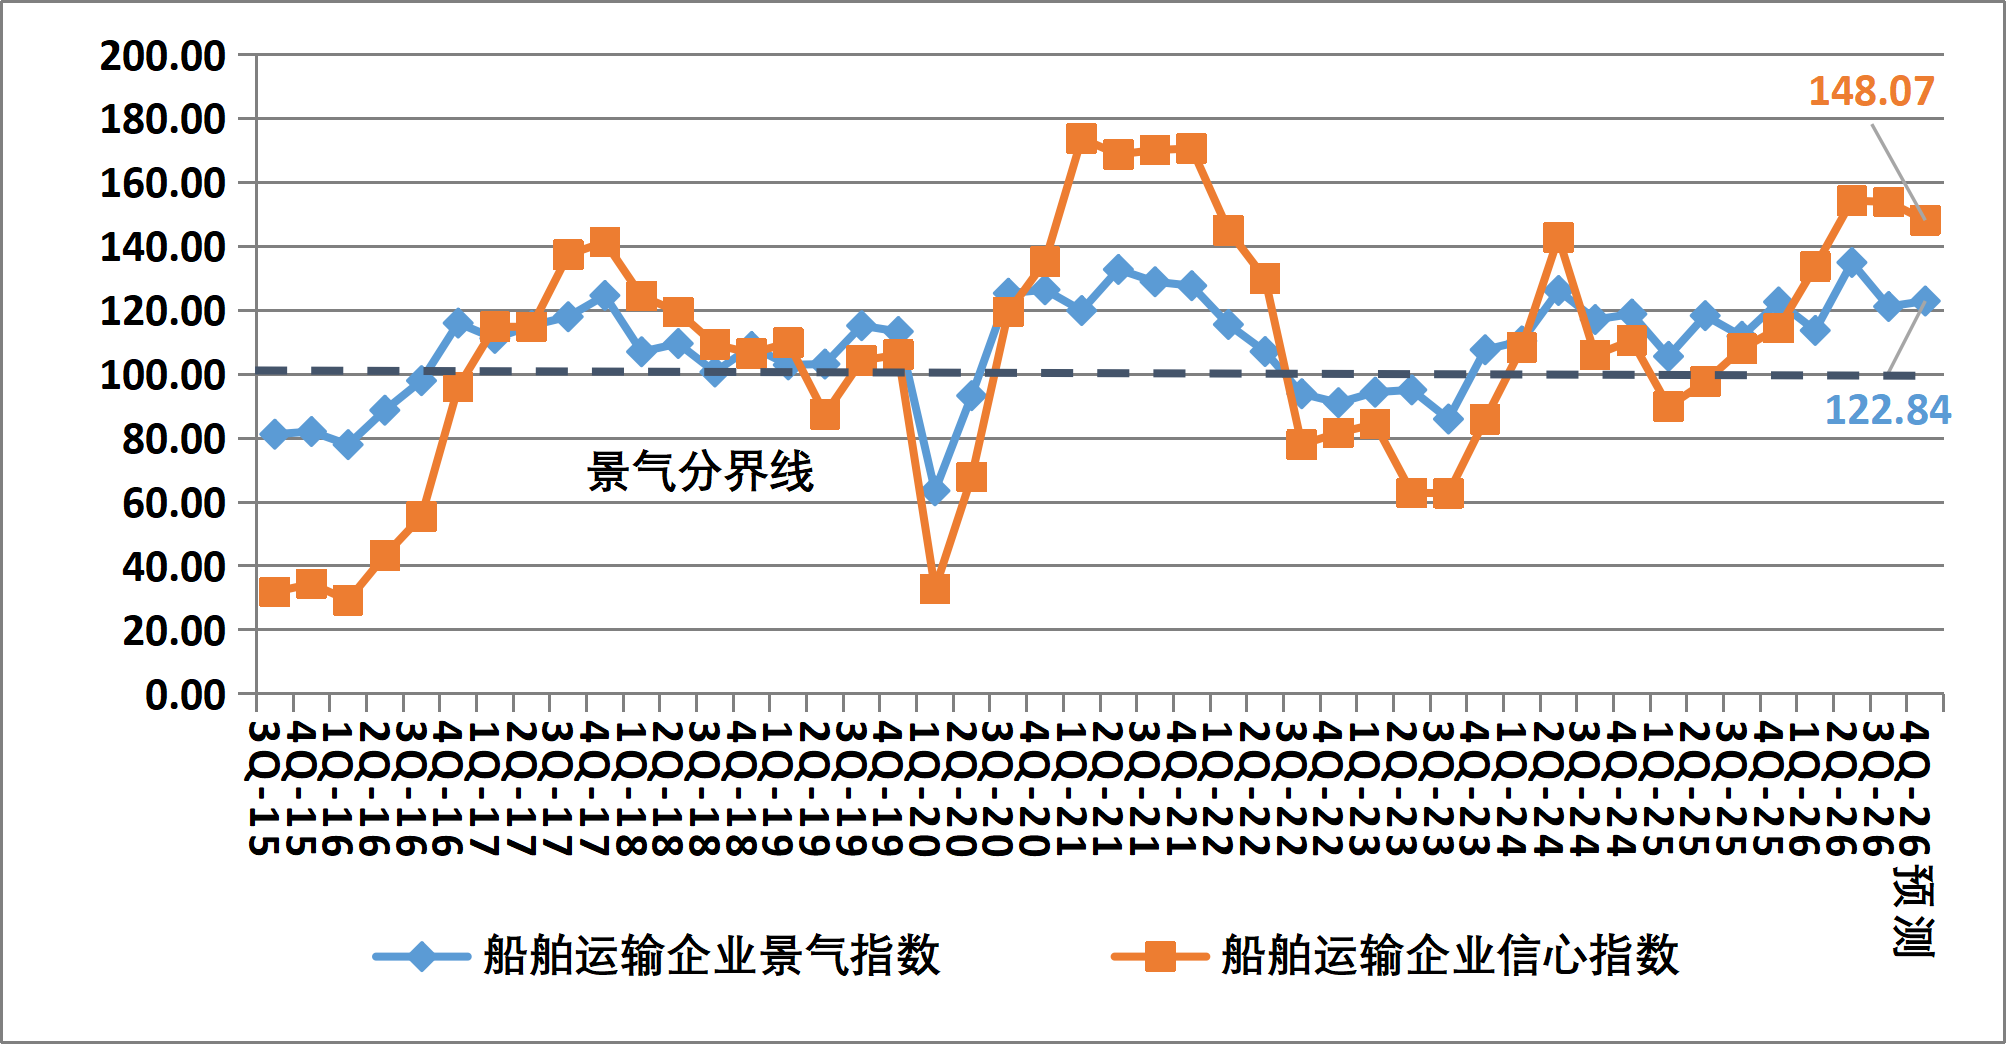
图8 船舶运输企业景气指数与信心指数走势预测图
预计港口企业维持较为景气区间。2026年第四季度,港口企业景气指数预计为129点,较本季度下降2点,维持较为景气区间;港口企业信心指数预计为170点,维持较强景气区间。总体来看,中国港口企业经营稳定向好,且港口企业家们对行业发展信心充足。
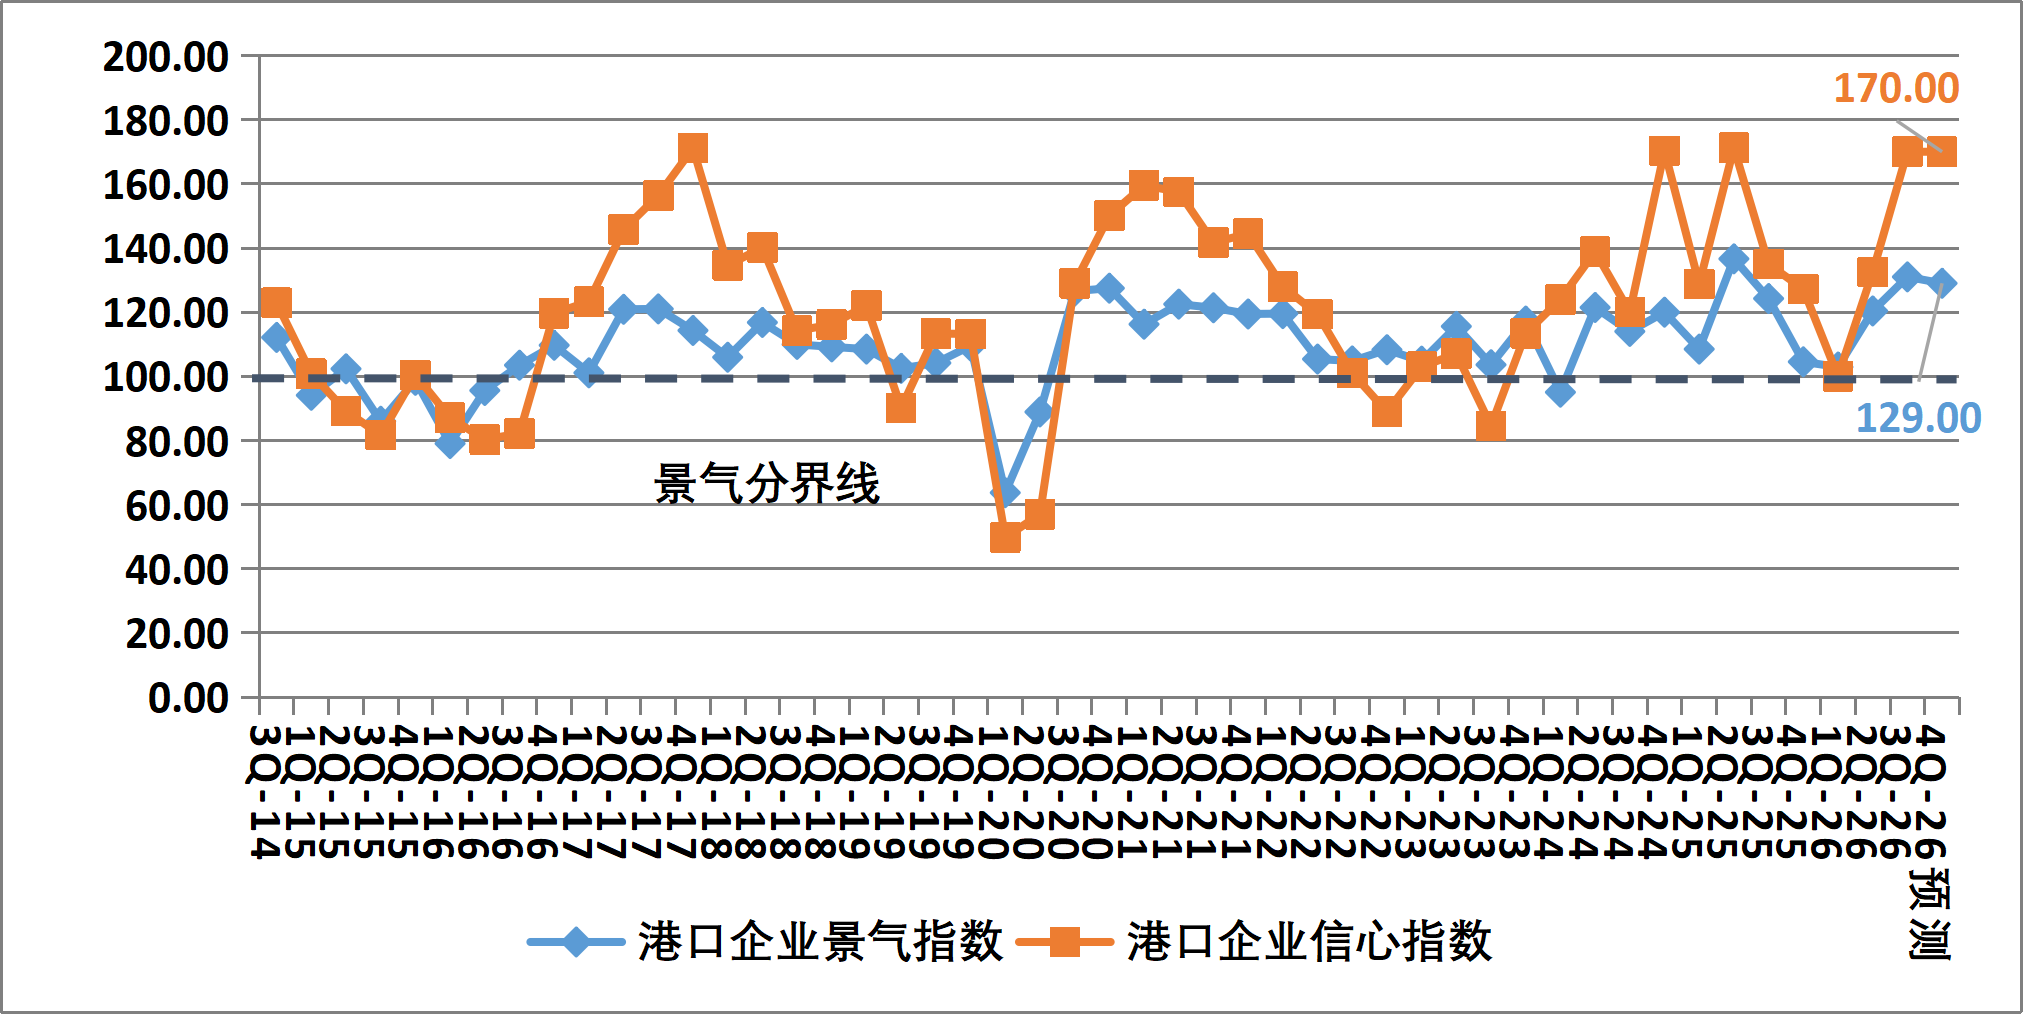
图9 港口企业景气指数与信心指数走势预测图
预计航运服务企业降至微景气区间。2026年第四季度,航运服务企业景气指数预计为105.55点,较本季度下降9.49点,降至微景气区间;航运服务企业信心指数预计为139.76点,较本季度下降12.74点,降至较为景气区间。总体看来,预计下季度中国航运服务企业总体经营状况向好,企业家们对未来经营信心充足。
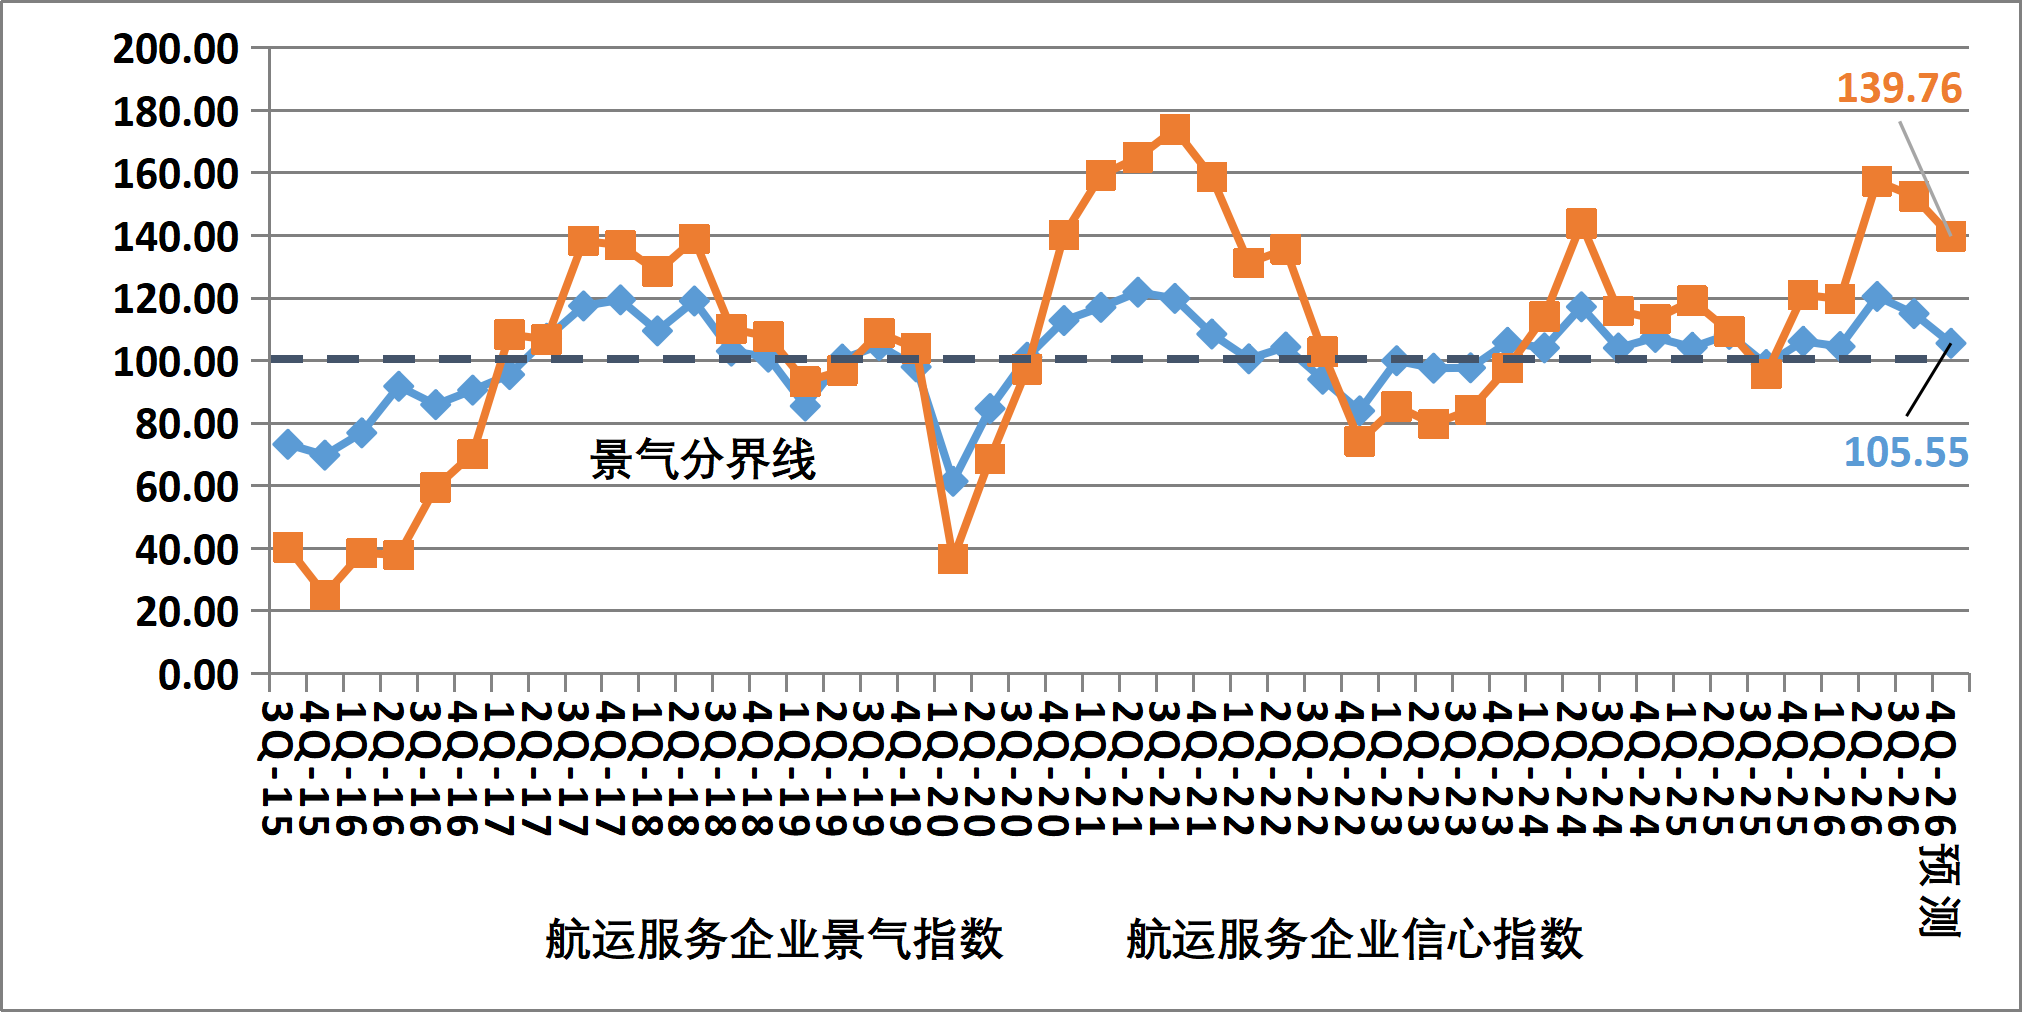
图10 航运服务企业景气指数与信心指数走势预测图
超六成航运企业认为红海—苏伊士全面复航后有效运力将出现富余
2026年第三季度以来,已有部分航运企业逐步恢复红海-苏伊士运河航线航行。上海国际航运研究中心中国航运景气指数编制室假设该航线于年底实现全面复航,就届时市场有效运力的富余程度将如何变化展开了调查。调查结果显示,在接受调查的船舶运输企业中,仅有34.78%的企业认为届时有效运力仍存缺口;其余65.22%的企业认为有效运力将出现富余。其中,有32.61%的企业认为有效运力将富余5%以内;有19.57%的企业认为有效运力将富余5%—10%;有8.69%的企业认为有效运力将富余10%—15%;有4.35%的企业认为有效运力将富余20%以上。在接受调查的集装箱运输企业中,有33.33%的企业认为届时有效运力仍存缺口;其余66.67%的企业认为有效运力将出现富余。其中,有44.45%的企业认为有效运力将富余5%以内;有22.22%的企业认为有效运力将富余5%—10%。在接受调查的干散货运输企业中,有44.44%的企业认为届时有效运力仍存缺口;其余55.56%的企业认为有效运力将出现富余。其中,有11.11%的企业认为有效运力将富余5%以内;有27.78%的企业认为有效运力将富余5%—10%;有16.67%的企业认为有效运力将富余10%—15%。在接受调查的航运服务企业中,有36.84%的企业认为届时有效运力仍存缺口;其余63.16%的企业认为有效运力将出现富余。其中,有31.58%的企业认为有效运力将富余5%以内;有15.79%的企业认为有效运力将富余5%—10%;有8.77%的企业认为有效运力将富余10%—15%;有5.26%的企业认为有效运力将富余15%—20%;有1.76%的企业认为有效运力将富余20%以上。
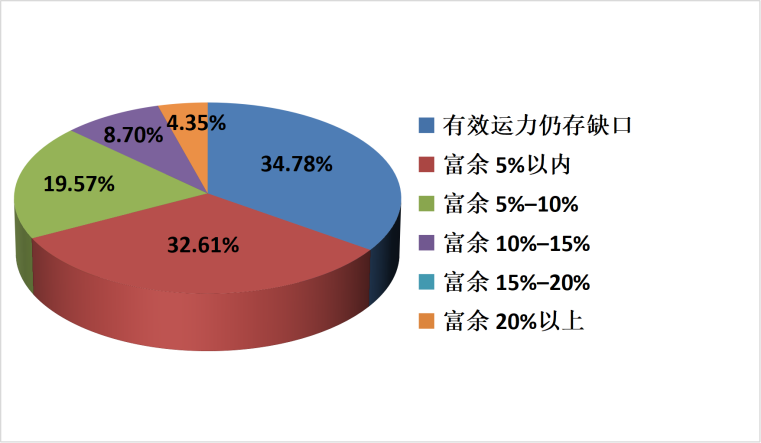
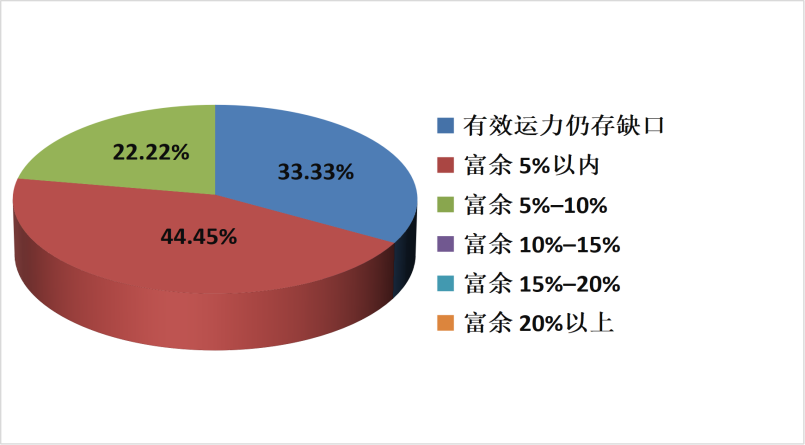
图11 船舶运输(上)与集装箱运输(下)企业对红海-苏伊士运河全面恢复情景下市场有效运力富余程度的看法
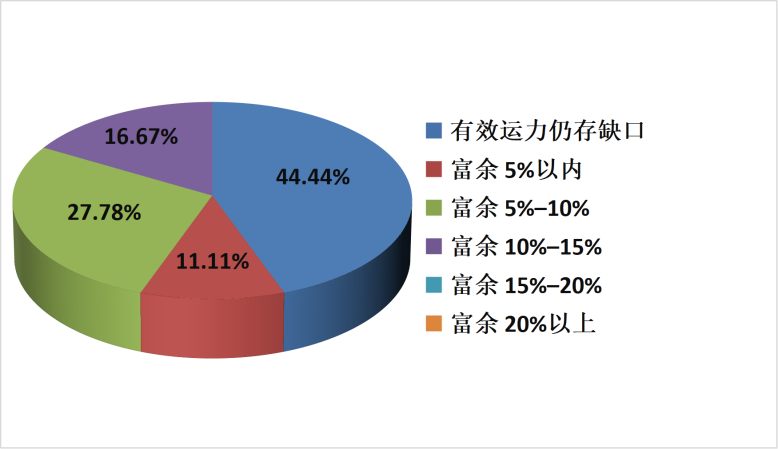
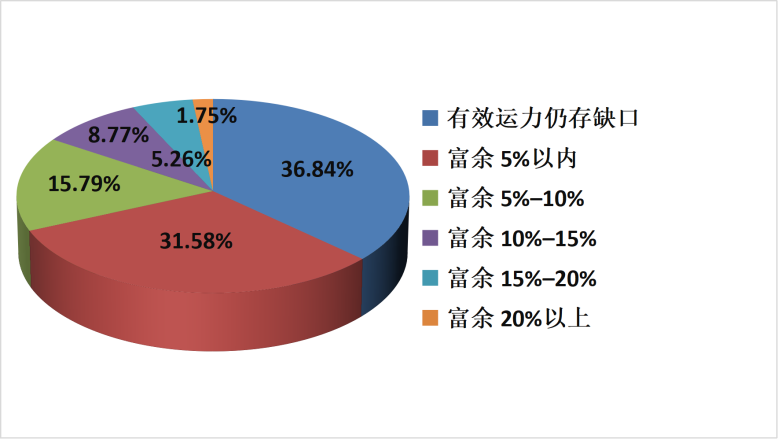
图12 干散货运输(上)与航运服务(下)企业对红海-苏伊士运河全面恢复情景下市场有效运力富余程度的看法
近五成集装箱运输企业担忧新船集中交付将引发运力过剩
截至2026年8月中旬,全球集装箱船手持订单已接近1400万TEU,约为现有船队规模的40%。随着新增运力陆续交付,上海国际航运研究中心中国航运景气指数编制室就此背景下未来市场最可能出现的情况开展专项调查。根据调查结果,在接受调查的集装箱运输企业中,有36.90%的企业认为未来市场可能面临运力过剩,运价及租金承压;有12.96%的企业认为未来市场可能面临运力宽松,货量增长基本消化新增运力;有11.55%的企业认为未来市场可能面临拆船更新,抵消部分新增运力;有12.96%的企业认为未来市场可能面临绕行及港口效率吸收运力,市场基本平衡;有25.63%的企业认为未来市场可能面临地缘及贸易政策不确定,难以判断。未来市场供需平衡将取决于新船交付、老旧船退出、货量增长、绕航变化及政策环境等多重因素,但新船运力集中交付带来的运力供给压力值得关注。
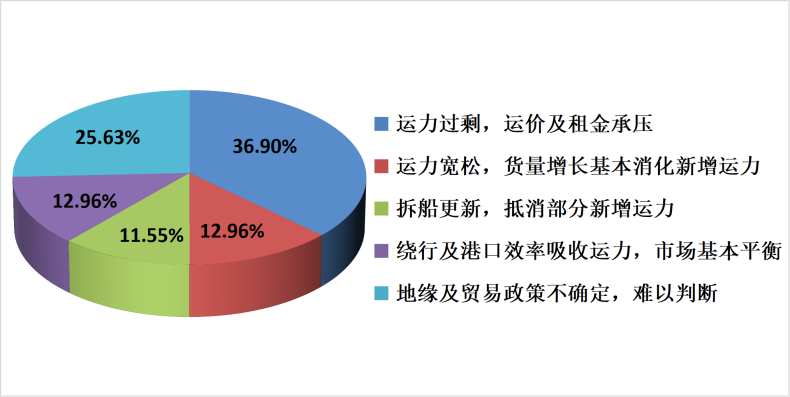
图13集装箱运输业对集装箱新增订单集中交付的市场影响的看法
超七成航运企业关注IMO关于燃料温室气体强度目标及收紧路径的规定
IMO净零框架谈判将进入新的关键阶段,围绕全球燃料标准和温室气体定价两大方向,上海国际航运研究中心中国航运景气指数编制室就企业最关注哪些政策细则进行了相关调查。根据调查结果,在接受调查的船舶运输企业中,有71.43%的企业表示最关注燃料温室气体强度目标及收紧路径;有57.14%的企业表示最关注温室气体定价及履约机制;有57.14%的企业表示最关注燃料全生命周期核算、认证及溯源;有48.57%的企业表示最关注绿色燃料合规认定及供应保障;有54.29%的企业表示最关注IMO 规则与 EU ETS 等区域性规则的衔接。在接受调查的集装箱运输企业中,有62.50%的企业表示最关注燃料温室气体强度目标及收紧路径;有62.50%的企业表示最关注温室气体定价及履约机制;有37.50%的企业表示最关注燃料全生命周期核算、认证及溯源;有75.00%的企业表示最关注绿色燃料合规认定及供应保障;有62.50%的企业表示最关注IMO规则与 EU ETS 等区域性规则的衔接。在接受调查的干散货运输企业中,有82.35%的企业表示最关注燃料温室气体强度目标及收紧路径;有47.06%的企业表示最关注温室气体定价及履约机制;有29.41%的企业表示最关注燃料全生命周期核算、认证及溯源;有41.18%的企业表示最关注绿色燃料合规认定及供应保障;有47.06%的企业表示最关注IMO规则与 EU ETS 等区域性规则的衔接。在接受调查的港口企业中,有33.33%的企业表示最关注燃料温室气体强度目标及收紧路径;有41.67%的企业表示最关注温室气体定价及履约机制;有75.00%的企业表示最关注燃料全生命周期核算、认证及溯源;有58.33%的企业表示最关注绿色燃料合规认定及供应保障;有33.33%的企业表示最关注IMO规则与 EU ETS 等区域性规则的衔接。在接受调查的航运服务企业中,有49.02%的企业表示最关注燃料温室气体强度目标及收紧路径;有56.86%的企业表示最关注温室气体定价及履约机制;有52.94%的企业表示最关注燃料全生命周期核算、认证及溯源;有41.18%的企业表示最关注绿色燃料合规认定及供应保障;有50.98%的企业表示最关注IMO规则与 EU ETS 等区域性规则的衔接。随着IMO净零框架谈判进入关键阶段,行业关注点正由减排方向本身进一步转向目标收紧路径、履约成本、燃料认证及区域规则衔接等具体执行问题,政策确定性及不同规则之间的协调程度将直接影响企业后续的合规安排与经营决策。
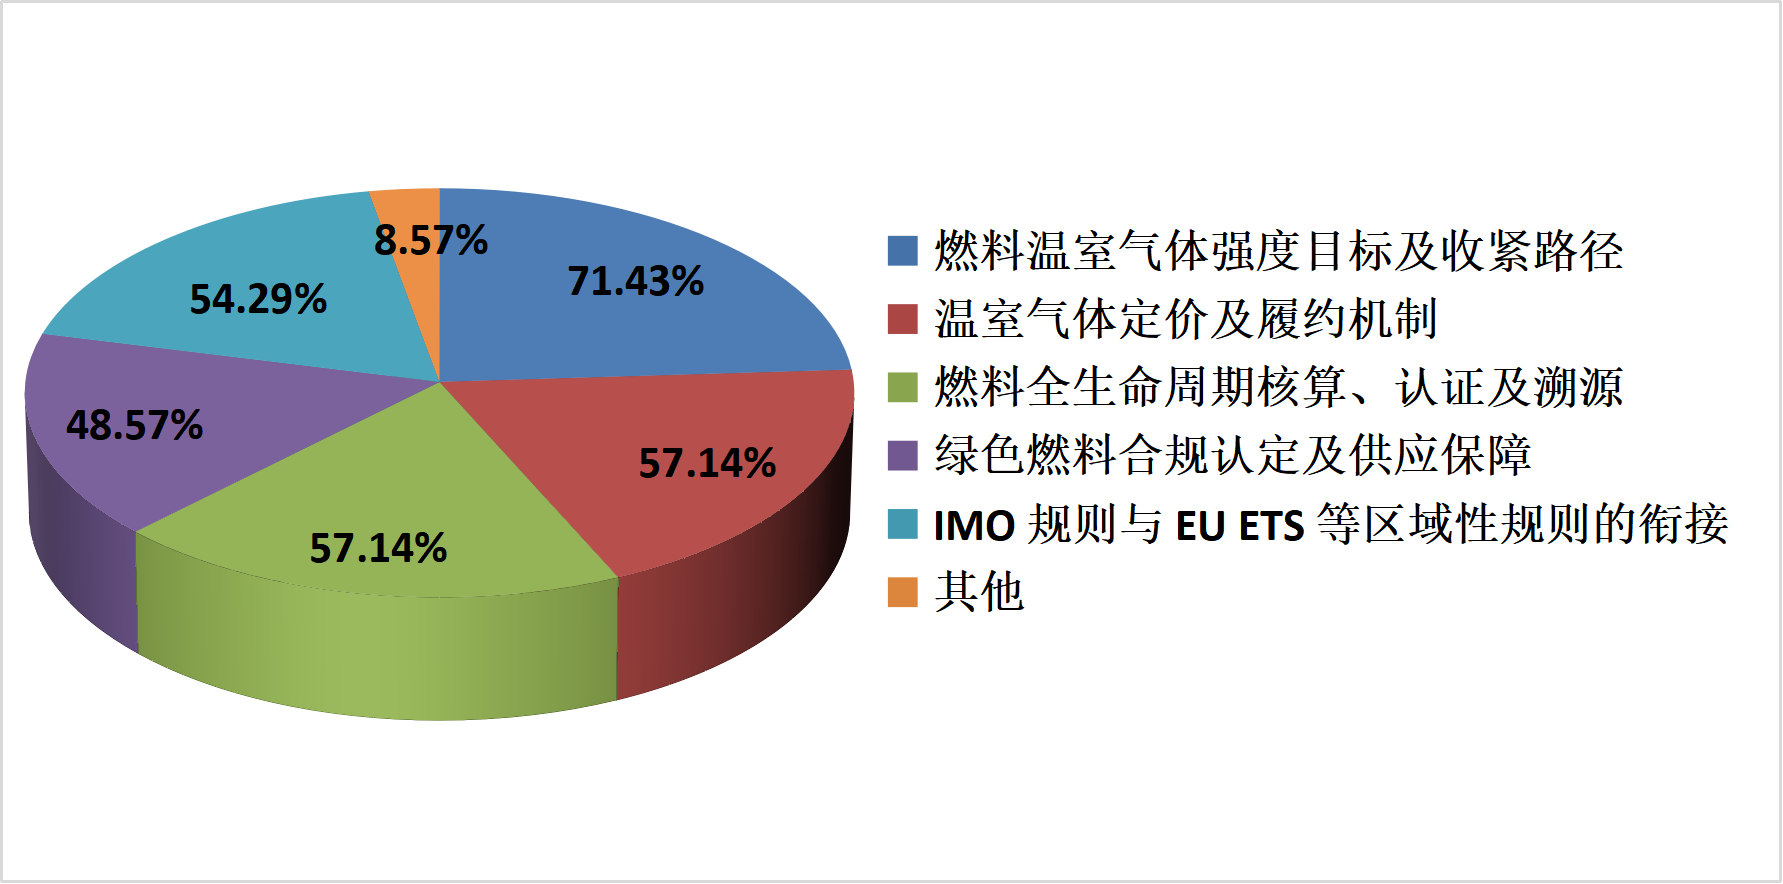
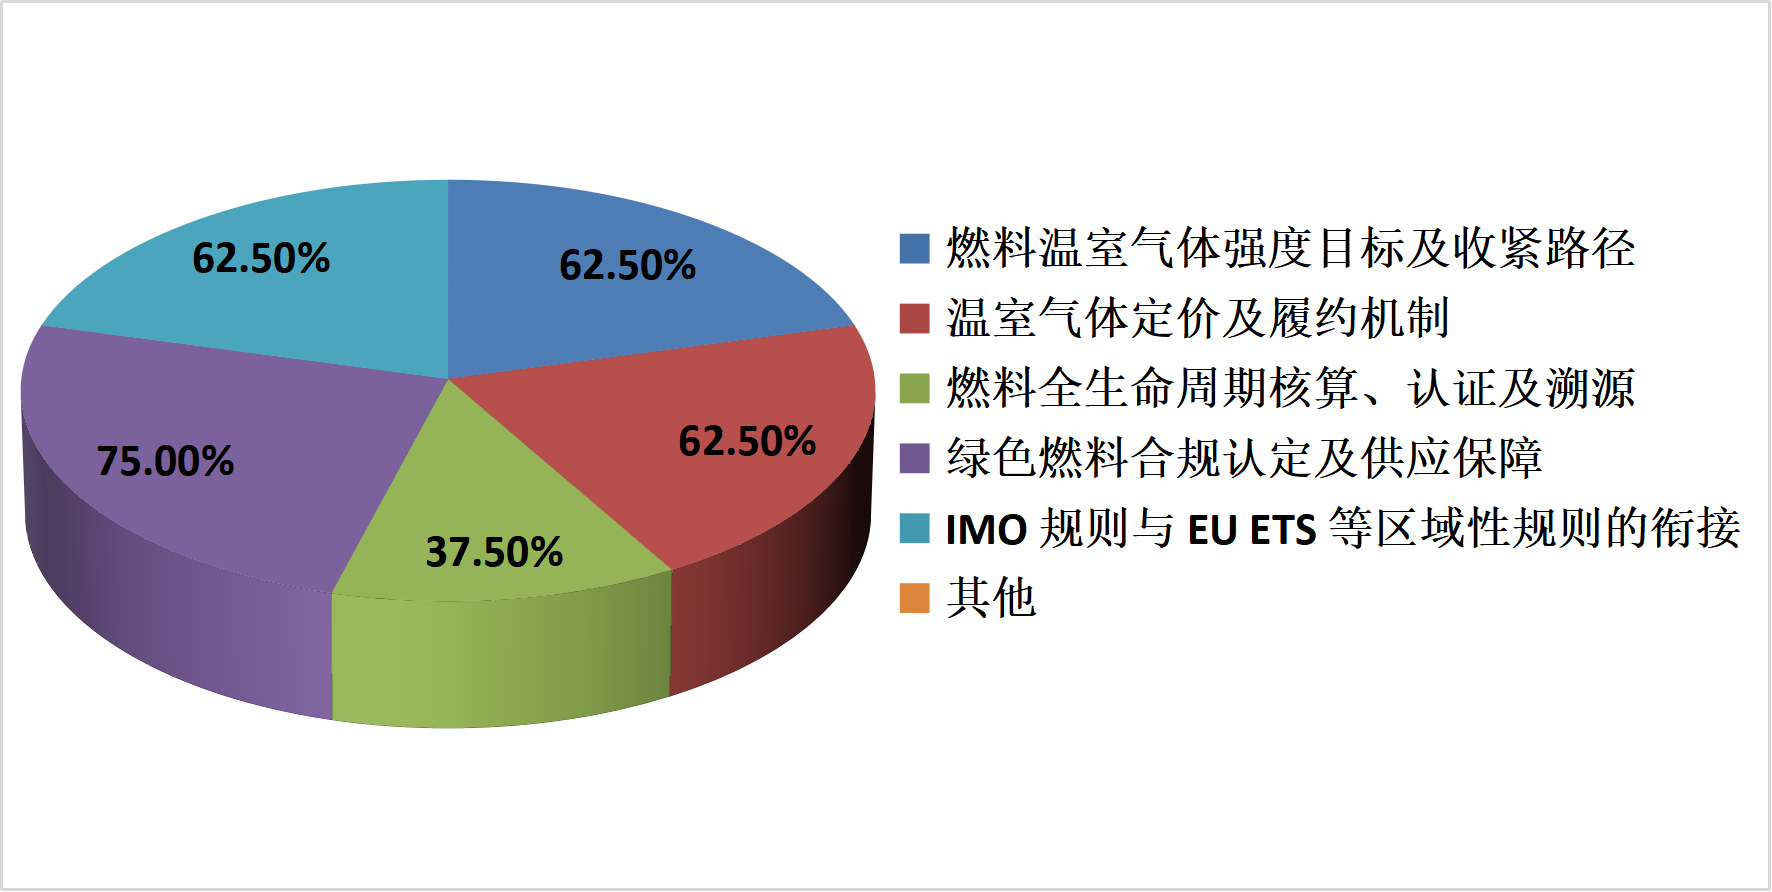
图14 船舶运输(上)与集装箱运输(下)企业对 IMO 净零框架关键谈判阶段相关政策细则关注点的看法
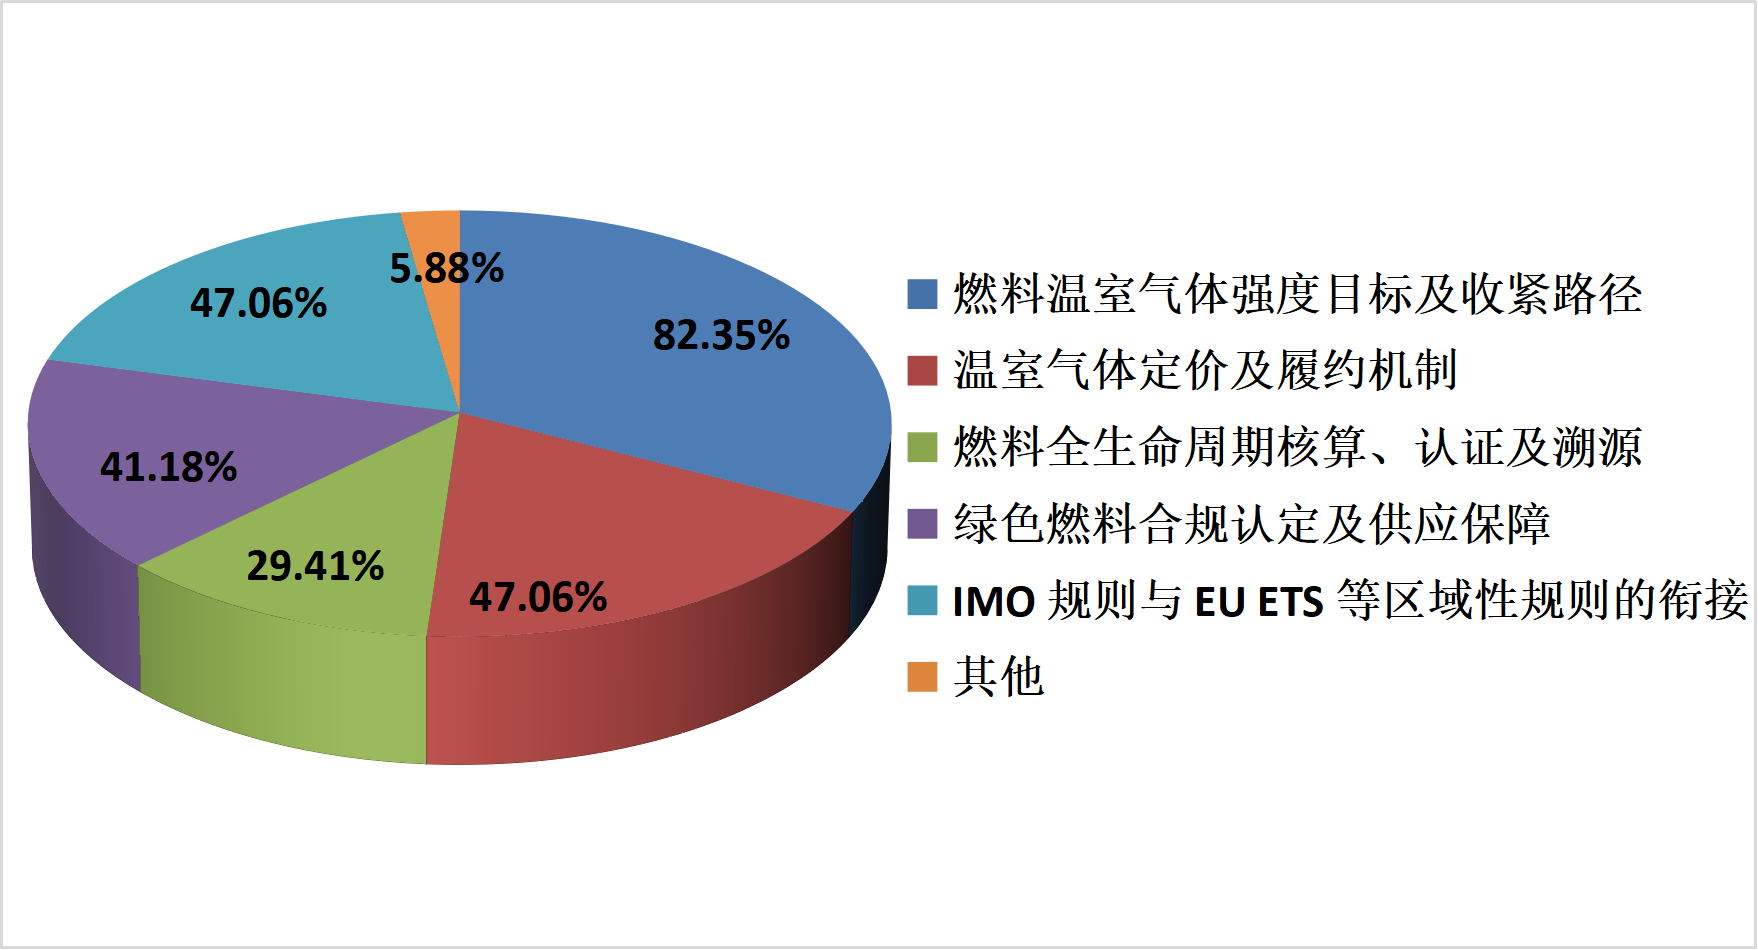
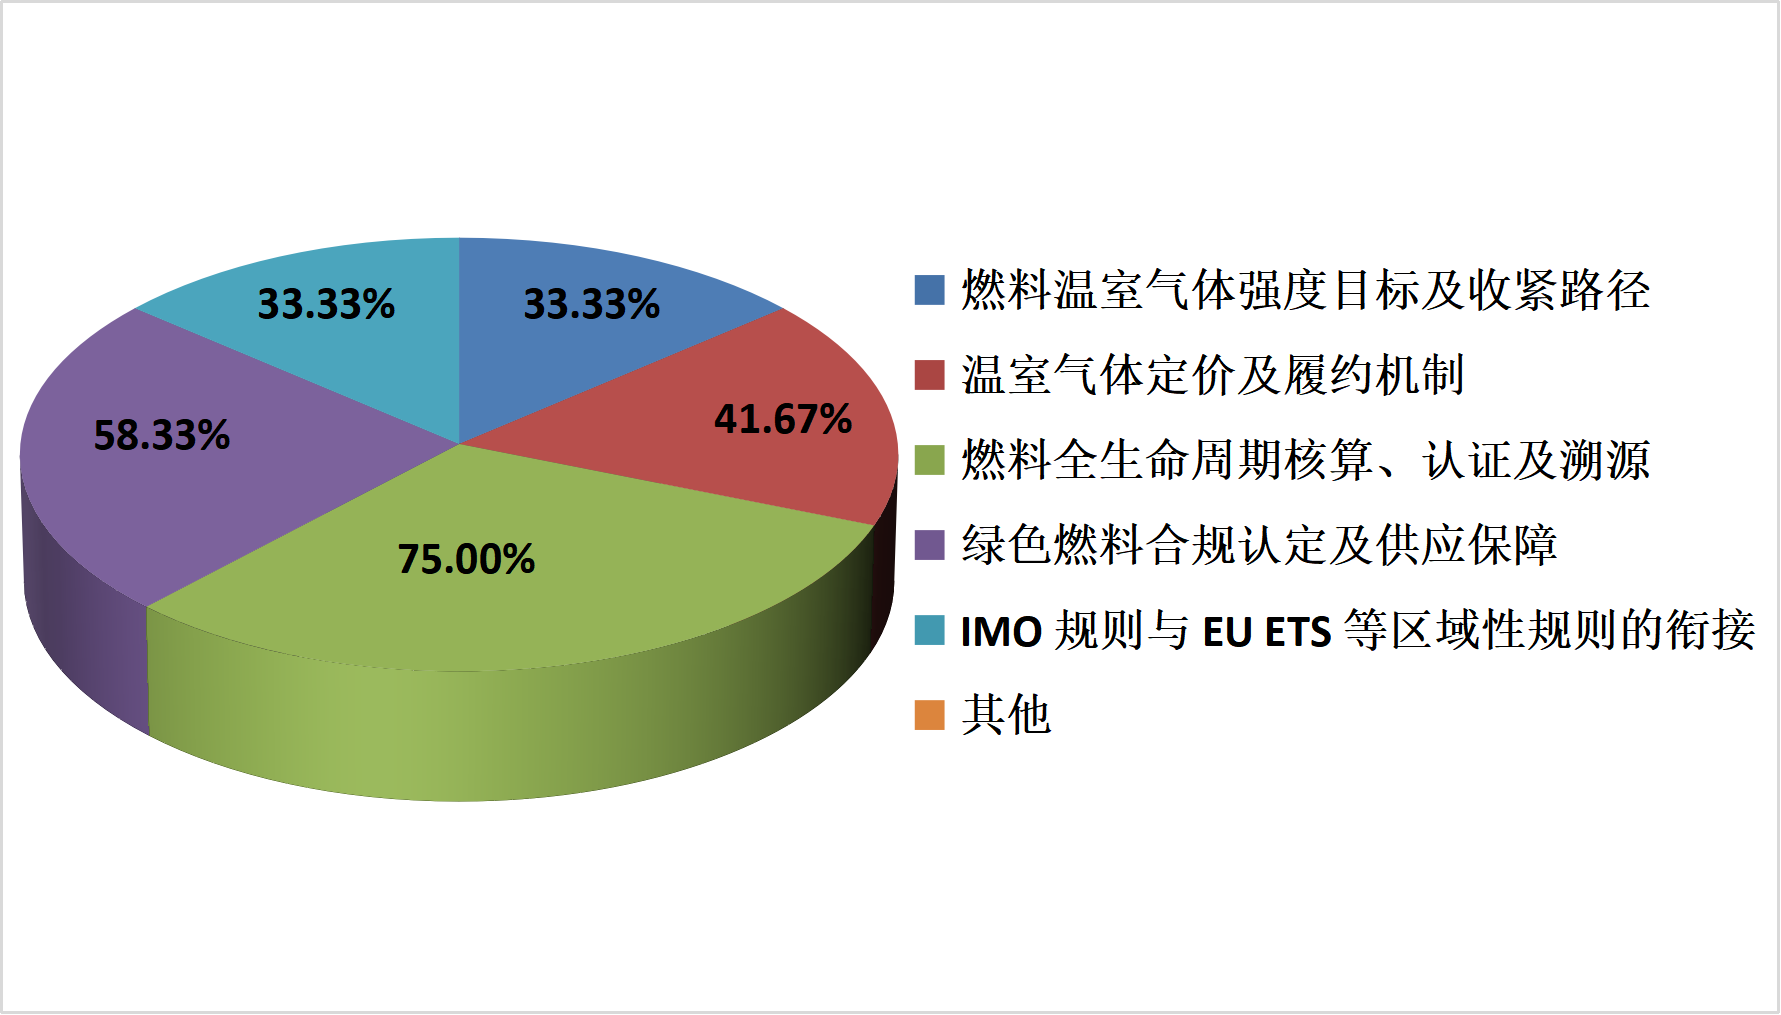
图15 干散货运输(上)与港口(下)企业对 IMO 净零框架关键谈判阶段相关政策细则关注点的看法
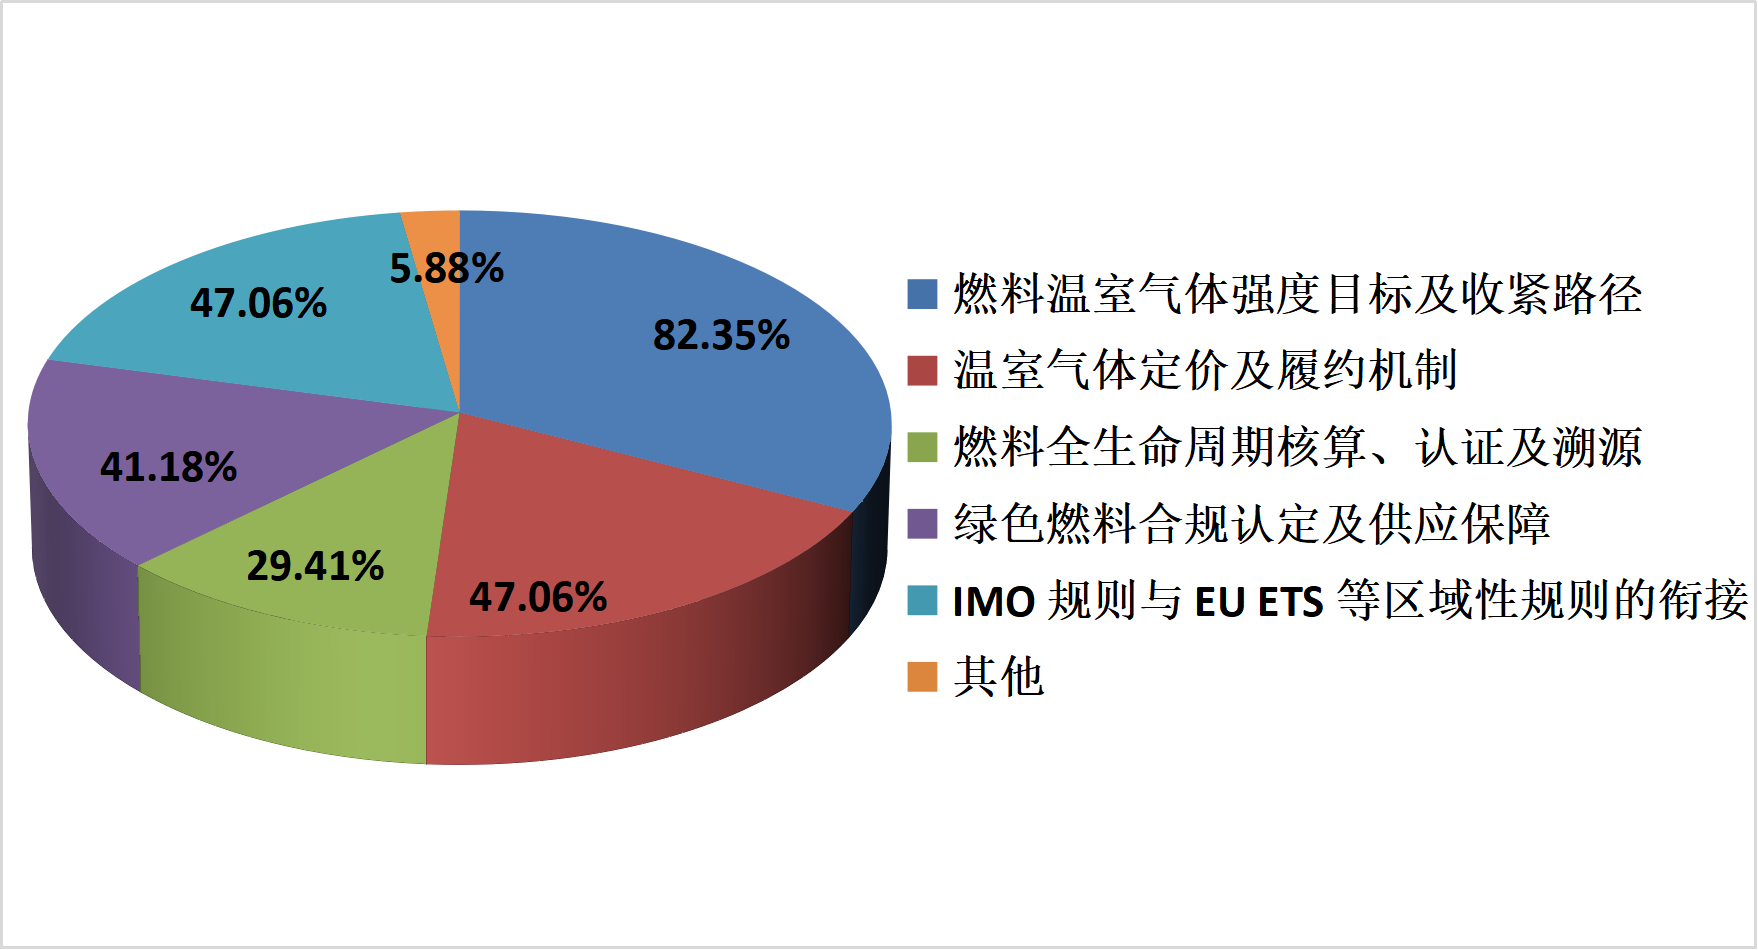
图16 航运服务企业对 IMO 净零框架关键谈判阶段相关政策细则关注点的看法
超五成航运企业预计四季度船用燃油价格将在±10%以内波动
受美伊冲突持续影响,全球船用燃油价格持续上涨,三季度低硫燃油价格最高突破900美元。上海国际航运研究中心中国航运景气指数编制室针对2026年第四季度船用燃油价格走势进行了相关调查。根据调查结果,在接受调查的船舶运输企业中,有2.17%的企业认为船用燃油价格会上涨20%以上;有36.96%的企业认为船用燃油价格会上涨10%—20%;有52.17%的企业认为船用燃油价格会基本稳定,波动在±10%以内;有8.70%的企业认为船用燃油价格会下跌10%—20%。在接受调查的集装箱运输企业中,有44.44%的企业认为船用燃油价格会上涨10%—20%;有55.56%的企业认为船用燃油价格会基本稳定,波动在±10%以内。在接受调查的干散货运输企业中,有5.56%的企业认为船用燃油价格会上涨20%以上;有44.44%的企业认为船用燃油价格会上涨10%—20%;有50%的企业认为船用燃油价格会基本稳定,波动在±10%以内。在接受调查的港口企业中,有25%的企业认为船用燃油价格会上涨20%以上;有33.33%的企业认为船用燃油价格会上涨10%—20%;有33.33%的企业认为船用燃油价格会基本稳定,波动在±10%以内;有8.33%的企业认为船用燃油价格会下跌10%—20%。在接受调查的航运服务企业中,有7.02%的企业认为船用燃油价格会上涨20%以上;有33.33%的企业认为船用燃油价格会上涨10%—20%;有54.39%的企业认为船用燃油价格会基本稳定,波动在±10%以内;有5.26%的企业认为船用燃油价格会下跌10%—20%。虽然市场暂未形成燃油价格仍会大幅单边上涨的判断,但美伊冲突及能源市场的不确定性仍使燃油成本面临一定上行风险。
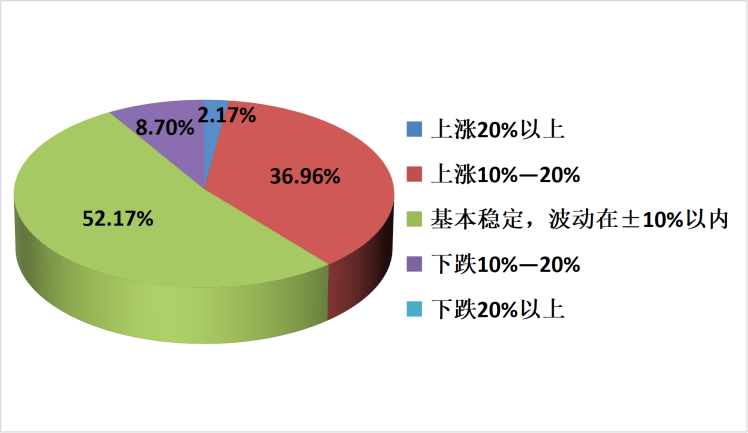
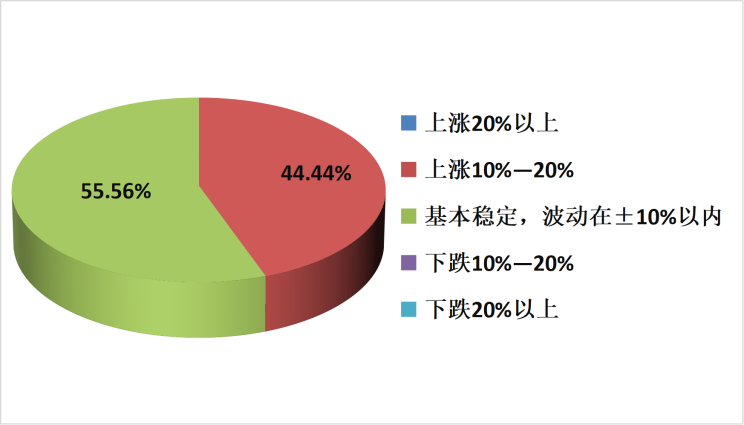
图17 船舶运输(上)与集装箱运输(下)企业对美伊冲突下四季度船用燃油价格走势的看法
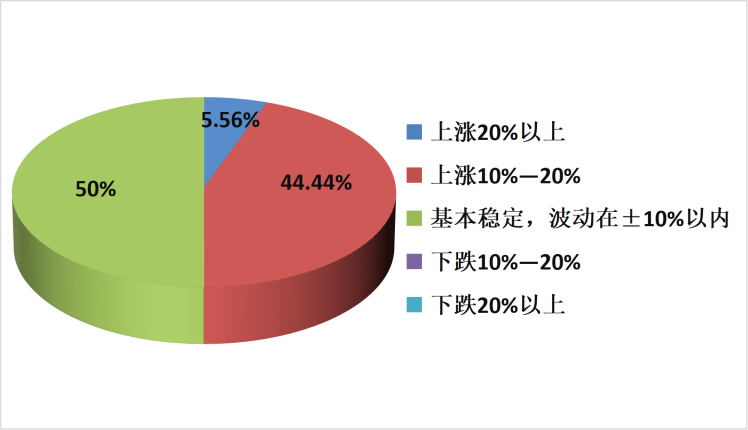
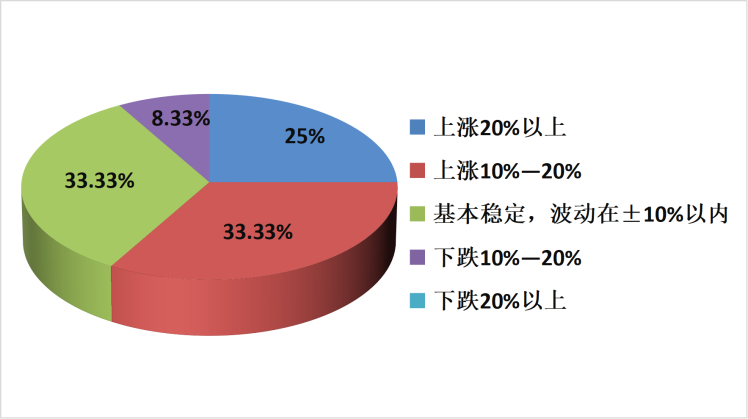
图18 干散货运输(上)与港口(下)企业对美伊冲突下四季度船用燃油价格走势的看法
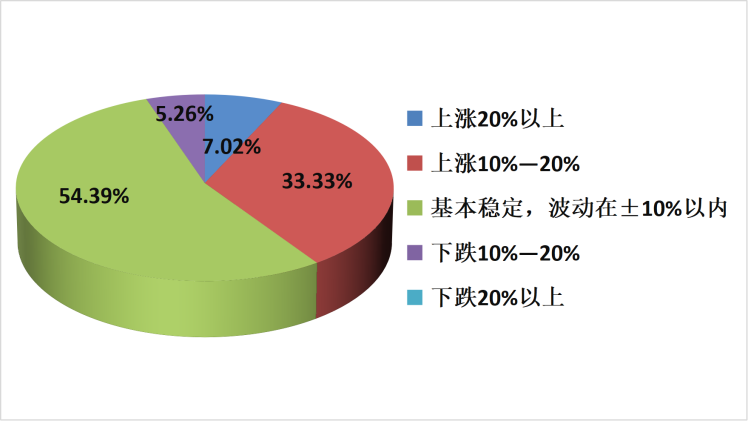
图19 航运服务企业对美伊冲突下四季度船用燃油价格走势的看法
编辑:王肖丰
责编:付饶
审核:潘斯航


 换一换