交通运输部主管




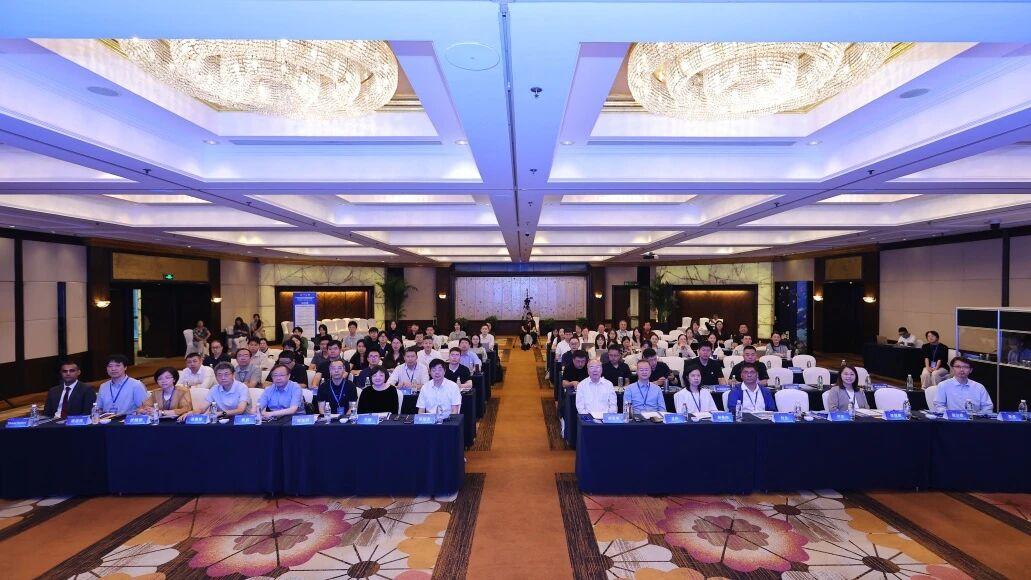
9月17日至18日,由上海市环境监测中心、上海市环境科学研究院、亚洲清洁空气中心主办,上海市环境科学学会承办的2026年长三角空气质量管理技术研讨会在上海举办。会议以“深化移动源精细化治理,支撑空气质量持续改善”为主题,与会嘉宾围绕道路移动源治理、非道路移动源多场景减排和精细化管理能力建设,共同探讨“十五五”移动源污染治理路径。
政策引导:新能源重卡市场渗透率突破40%
今年5月,交通运输部、国家发展改革委等11个部门联合印发《推动新能源重卡规模化应用实施方案》,这是国家层面首次出台的关于新能源重卡规模化应用的顶层政策文件。方案明确提出,围绕国家高速公路网“5射4纵5横”重点路段建设零碳公路运输通道3万公里,支持并引导建设重卡充换电站3000个左右。
交通运输部规划研究院高级工程师谭晓雨在会上介绍,今年5—6月,新能源重卡市场渗透率已突破40%。根据方案,2030年新能源重卡规模将突破160万辆。中共中央办公厅、国务院办公厅《关于更高水平更高质量做好节能降碳工作的意见》也明确要求建设零碳运输走廊、积极推广电动重型卡车。
从市场端看,增长势头更为迅猛。据公开数据,今年8月中国新能源重卡销量达2.68万辆,同比增长51%,渗透率攀升至47.43%,创年内新高。行业正加速从政策驱动向市场驱动切换。
典型实践:从干线物流到矿山港口的多场景突破
在政策推动下,一批典型应用场景正在加速落地,为新能源重卡规模化应用积累了可复制的经验。
干线运输领域,甬金高速新能源重卡运行线路是国内首条市场化运行的绿色重卡运输线路。甬金高速全长250公里,日均通行集卡约3000辆。项目聚焦“港口装卸—干线运输—能源补给”全链条场景需求,一期总投资1.93亿元,建设10座能源站,包括4座换电站和55个充电桩,2025年6月全面建成投运。
矿山运输场景中,位于四川绵阳北川的砂石矿百兆瓦级超充示范项目尤为引人注目。北川砂石矿年货运量5000万吨,涉及约3700辆重卡,日均运输车次超8000次。场站集成近1兆瓦光伏车棚与2台215千瓦时风液智冷储能,匹配“3.5C”高倍率超充重卡,400度电池车辆约15分钟即可完成80%补能。
港口场景下,深圳盐田国际与宁德时代骐骥合作打造的底盘式换电站同样取得突破性进展。2025年12月二期项目投运后,盐田港实现三站齐发、规模化运作,目前,3座换电站服务的266台电动拖车已超过港内拖车总数的三分之一。二期全面投运后,预计每年可减少燃油消耗约6000吨,减少直接二氧化碳排放约15000吨。
大宗货物运输方面,内蒙古鄂尔多斯市新能源数字陆港智慧物流试点项目以“新能源+数字陆港+散改集”的运营模式,围绕呼包鄂煤炭资源分布建成5处陆港、21座充换电站,投运新能源电动重卡792辆,实现年煤炭发运量870万吨,减少碳排放6.01万吨。
经济性拐点:TCO优势显现,场景适配是关键
经济性是新能源重卡能否真正走向市场驱动的核心命题。
清华大学环境学院副教授张少君在会上指出,总拥有成本是表征车辆技术经济性水平的核心指标,涵盖购置、补贴、残值、能源、保险等因素,再结合贴现和货运周转量进行计算。对于电动重卡而言,其属性更侧重于生产工具,物流企业的成本敏感度更高,需要将能源费用分拆为补能服务费、电池租金等,并考虑亏吨、空驶对运输效率的影响。
张少君团队基于上海大样本柴油牵引车数据的分析进一步揭示了不同场景的差异化规律。对于日均里程低于300公里的市内及相邻城市运输,由于年均里程较低导致分母偏小,大多数新能源重卡的经济性反而不如柴油车,需要提升运输效率或寻求其他优化方案。对于日均行驶里程在550公里以上的干线运输,具有运行里程高、充分发挥电价低的优势,整体经济性反而更优。
未来路径:构建“车路能云”协同生态
面向“十五五”,新能源重卡规模化应用仍面临诸多挑战,高速公路及国省道沿线充电网络不完善、换电标准不统一等问题依然存在。
在政策路径上,谭晓雨建议从四个方面推进:一是
从补能模式看,充电与换电并非简单的替代关系,而是适用场景不同下的互补。矿山、港口等固定线路和短倒运输场景更适合换电模式,而随着电池成本下降和超充技术成熟,充电模式在干线物流等场景中的优势日益凸显。行业正逐步形成“充电为主、换电为辅”的格局。
谭晓雨认为,推广好新能源重卡线路或实现盈利的充电站场,一定是将货主企业、物流企业、能源企业、装备制造等多方充分结合、充分挖掘市场的结果。市场上已出现提供“一体化解决方案”的企业,不再仅仅是卖车或建站,而是提供一整条线路实现多方共赢的方案。这才是新能源重卡在下半个发展阶段中比较重要的模式探索。
编辑:韩光胤
责编:韩光胤
审核:方南


 换一换